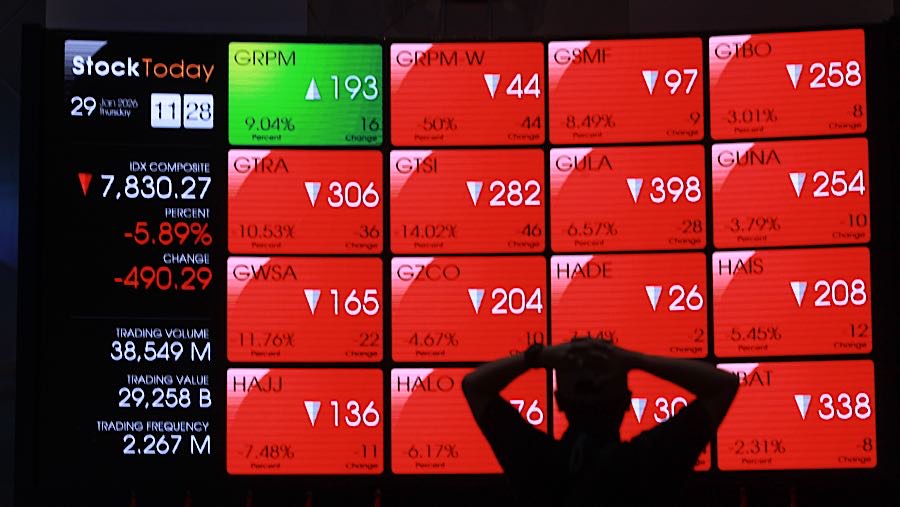
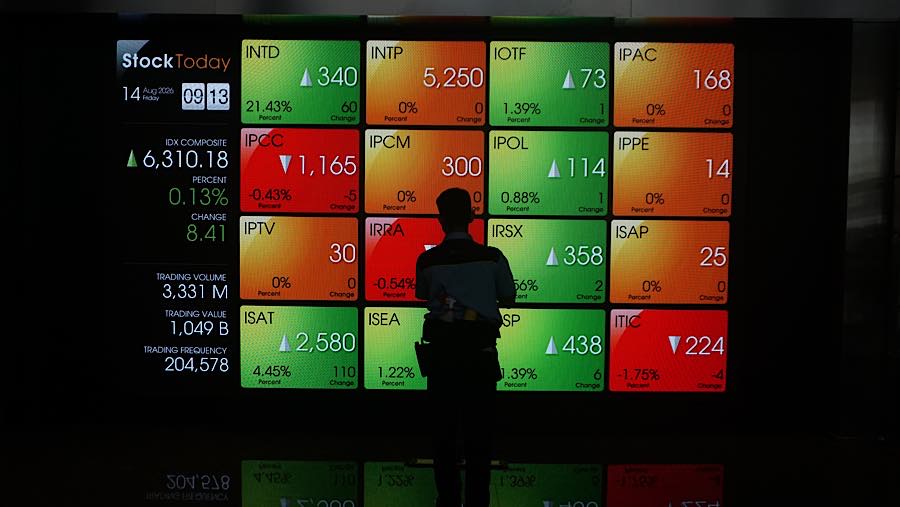
Aksi jual di pasar dipicu oleh sejumlah faktor yang terjadi bersamaan dan beririsan, berbagai tekanan tersebut telah memicu krisis kepercayaan terhadap salah satu negara dengan perekonomian terbesar di Asia Tenggara.
‘A Perfect Storm’
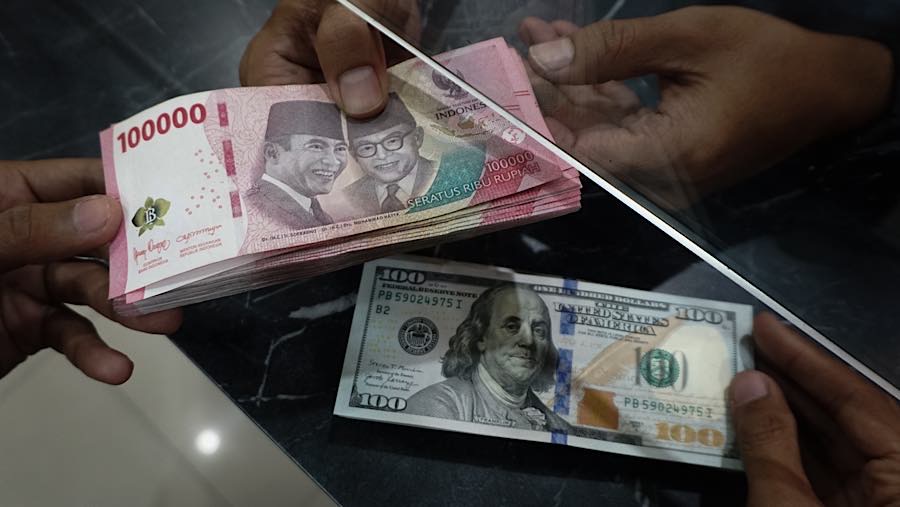
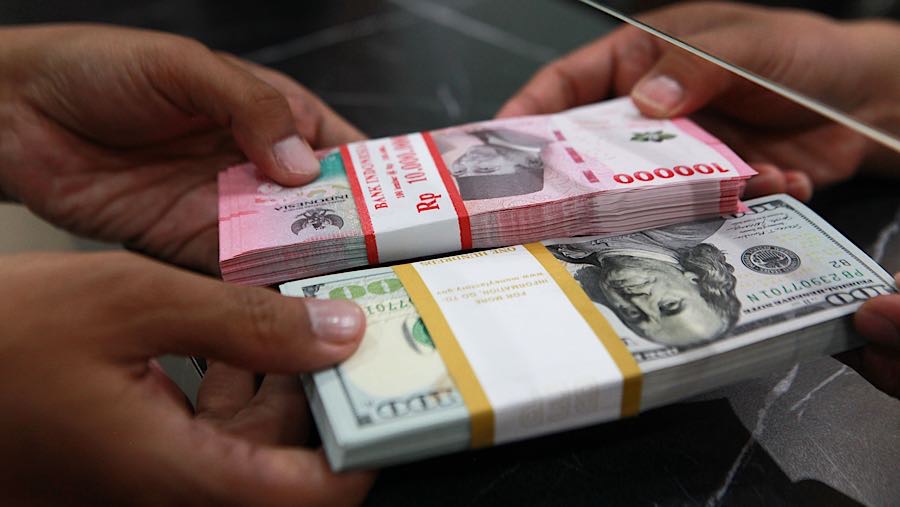
Pemicu langsung pelemahan rupiah sudah tidak asing lagi, yaitu penguatan dolar AS yang didorong oleh ekspektasi pasar terhadap Bank Sentral AS (Federal Reserve/The Fed) akan kembali mengerek suku bunga acuan paling cepat pada bulan depan, Desember 2026.
Sinyal berhembus hingga imbal hasil obligasi pemerintah AS bertenor 10 tahun yang saat ini berada di level 5,131%, mempersempit keunggulan imbal hasil aset-aset Indonesia dan membuat strategi carry trade, yang sebelumnya menarik aliran dana hingga miliaran dolar AS ke Tanah Air, menjadi jauh kurang menarik.
Namun, pelemahan rupiah jauh melampaui dampak yang dapat dijelaskan hanya oleh penguatan dolar AS. Imbal hasil obligasi pemerintah Indonesia bertenor 10 tahun melejit hingga tembus level 7,652%, tertinggi sejak 2020.
Kondisi ini menunjukkan investor meminta premi yang lebih besar untuk bersedia memegang surat utang pemerintah Indonesia. Sementara itu, imbal hasil obligasi pemerintah bertenor lima tahun sempat menyentuh 7,57% pada 28 Oktober belum lama ini, yang juga merupakan level tertinggi dalam enam tahun.
Di balik tekanan aksi jual tersebut terdapat ancaman yang telah membayangi pasar keuangan Indonesia sepanjang tahun 2026 ini, yaitu proposal MSCI untuk mengubah klasifikasi Indonesia dari pasar negara berkembang (Emerging Market) menjadi Standalone Market.
Potensi penurunan klasifikasi tersebut dapat membuat Indonesia kehilangan posisinya dalam acuan yang menjadi tolok ukur investasi dana pasif dengan nilai kelolaan mencapai triliunan dolar AS.
Ketika pertama kali diumumkan, paparan tersebut memicu kejatuhan pasar saham hingga drop 14,8% point–to–point/ptp dan mendorong rupiah menembus level Rp18.000 per dolar AS untuk pertama kalinya. Reklasifikasi tersebut berpotensi memicu arus keluar dana dari pasar saham hingga US$10 miliar sepanjang 2027.
Kecemasan pasar semakin diperparah oleh persoalan yang lebih mendesak, yaitu ketidakpastian politik dalam negeri. Investor semakin kehilangan minat terhadap aset-aset Indonesia sepanjang tahun ini di tengah kegelisahan mengenai arah kebijakan Presiden Prabowo Subianto.
Sejumlah pertanyaan terkait tata kelola fiskal dan transparansi kepemilikan saham turut mendorong arus keluar modal dari pasar. Hingga November, investor asing mencatatkan aksi jual bersih saham Indonesia senilai Rp126 triliun.
Emiten yang Berpotensi Diuntungkan dan Emiten yang Terdampak?
Pelemahan rupiah tidak memberikan dampak negatif yang merata bagi seluruh perusahaan. Bagi perusahaan yang memperoleh pendapatan dalam dolar AS, tetapi membayar buruh dan supplier hingga penyedia menggunakan rupiah, pelemahan mata uang domestik justru dapat memberikan keuntungan finansial di atas kertas.
Perusahaan pertambangan batu bara Indonesia berada dalam kategori tersebut. PT Alamtri Resources Indonesia Tbk (ADRO), produsen batu bara terbesar di Indonesia berdasarkan kapitalisasi pasar, menjual produksinya dengan mengacu pada harga acuan internasional dalam denominasi dolar AS.
Sementara itu, sebagian besar biaya operasionalnya, seperti upah, royalti, dan logistik penyedia dalam negeri, dibayarkan dalam rupiah. Margin operasional perusahaan tercatat sebesar 34,8%, sedang sahamnya diperdagangkan pada valuasi hanya 0,77 kali nilai buku (price–to–book value/PBV), dengan imbal hasil dividen sebesar 10,8%.
PT Indo Tambangraya Megah Tbk (ITMG) turut menunjukkan karakteristik serupa, dengan valuasi 0,76 kali nilai buku dan imbal hasil dividen 9,3%.
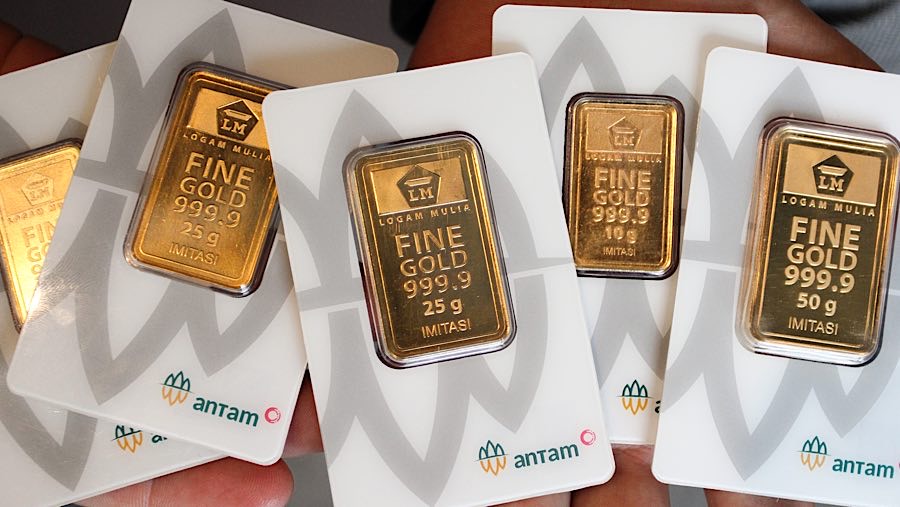
Perusahaan pertambangan milik negara, PT Aneka Tambang/ ANTAM (Persero) Tbk, yang memproduksi emas dan nikel—dua komoditas yang harganya ditetapkan dalam dolar AS di pasar internasional—diperdagangkan pada valuasi 6,1 kali laba (price–to–earnings ratio/PER) dengan imbal hasil dividen sebesar 7,7%, terlihat menarik dicermati bagi pasar.
Perusahaan perkebunan yang memperoleh pendapatan dari penjualan minyak kelapa sawit mentah (crude palm oil/CPO), dengan harga yang ditetapkan dalam dolar AS di papan perdagangan komoditas global, juga menjadi salah satu instrumen lindung nilai alami terhadap pelemahan rupiah. PT Astra Agro Lestari Tbk (AALI), misalnya, diperdagangkan pada valuasi 0,79 kali nilai buku, dengan imbal hasil dividen sebesar 5,7%.
Kondisi jauh lebih berat dihadapi perusahaan-perusahaan yang berada di sisi sebaliknya. Produsen farmasi, yang mengimpor nyaris mencapai 90% bahan baku aktifnya melalui transaksi dalam denominasi dolar AS, menghadapi tekanan margin yang sulit dihindari.
Perusahaan perakitan otomotif yang bergantung pada komponen impor dengan harga dalam dolar AS dan yen juga memiliki eksposur serupa, berada dalam tekanan yang amat hebat.
Sementara itu, pengembang properti menghadapi tekanan ganda. Di satu sisi, biaya material konstruksi terkait dolar AS terus meningkat. Di sisi lain, kenaikan suku bunga—yang tidak terhindarkan sebagai konsekuensi dari upaya Bank Indonesia mempertahankan stabilitas rupiah—menekan permintaan Kredit Pemilikan Rumah (KPR).
Sentimen dan Sinyal Pasar Selanjutnya
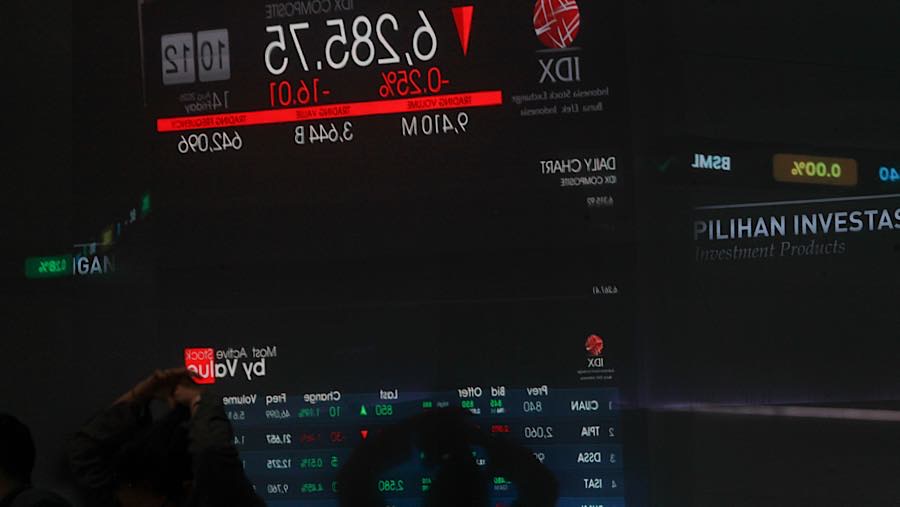
Gambaran analisis teknikal IHSG menunjukkan sinyal yang tegas menekankan tren turun (downtrend). IHSG masih berada jauh di bawah rata-rata pergerakan 50 hari (MA50), dan rata-rata pergerakan 200 hari (MA200).
Kondisi ini mengonfirmasi tren penurunan jangka panjang masih berlangsung (bearish). Sementara itu, indikator Relative Strength Index (RSI) menunjukkan kondisi netral. Hal ini mengindikasikan pergerakan pasar selanjutnya akan lebih ditentukan oleh katalis fundamental dibanding dengan koreksi teknikal menuju rata-rata historis (mean reversion).
Terdapat tiga skenario yang menjadi kerangka prospek pasar ke depan.
Dalam skenario paling optimistis, The Fed memberikan sinyal untuk menahan kenaikan suku bunga, MSCI mempertahankan status Indonesia sebagai pasar Emerging Market, dan kepastian politik kembali tercipta yang ramah pasar. Kondisi tersebut berpotensi mendorong rupiah menguat menuju Rp17.000–an per dolar AS dan mendorong IHSG kembali mencapai 6.000 hingga 7.000.
Dalam skenario dasar (base case), rupiah masih fluktuatif di rentang Rp17.800–Rp18.200 per dolar AS. Bank Indonesia (BI) diprediksi menaikkan suku bunga satu kali lagi, sementara keputusan MSCI masih belum ditetapkan. Kondisi tersebut berpotensi membuat IHSG melaju terbatas dalam rentang 5.000 hingga 5.800.
Sementara itu, dalam skenario bearish, konfirmasi reklasifikasi Indonesia oleh MSCI berpotensi memicu arus keluar dana yang digelisahkan pasar mencapai US$10 miliar. Pada saat bersamaan, The Fed kembali menaikkan suku bunga dan rupiah berpotensi melemah menuju Rp19.000 per dolar AS atau lebih (pesimistis). Skenario ini dapat menyeret IHSG menembus rentang support baru 4.000.
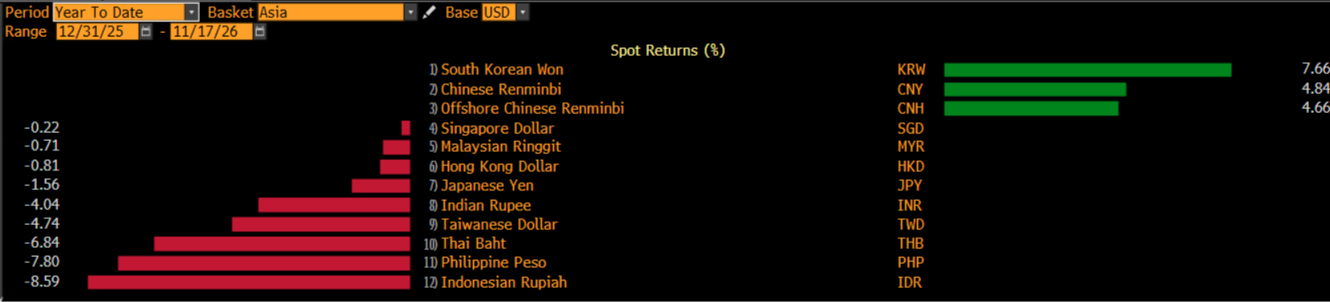
Untuk saat ini, rupiah berada di level terendah sepanjang masa, pasar saham diperdagangkan di dekat level terendah dalam beberapa tahun, dan Bank Sentral berada di posisi paling sulit. Pertanyaannya bukan lagi apakah pasar keuangan Indonesia sedang berada di bawah tekanan, melainkan apakah berbagai faktor yang memicu tekanan tersebut akan semakin memburuk.
Sisi Lain IHSG
Hal yang membuat kejatuhan pasar saham Indonesia begitu mencolok adalah kondisi tersebut terjadi di tengah ketahanan ekonomi yang sesungguhnya masih terjaga. Produk Domestik Bruto (PDB) tumbuh 5,47% year–on–year/yoy pada kuartal III-2026. Inflasi tercatat sebesar 3,23% pada Oktober, masih berada dalam rentang target Bank Indonesia sebesar 1,5%–3,5%.
Sementara itu, neraca perdagangan mencatat surplus sebesar US$3,36 miliar pada September 2026. Jauh lebih tinggi dari estimasi dan konsensus para ekonom dan analis.
Yang paling menarik, laba bersih agregat dari 796 emiten yang tercatat di Bursa Efek Indonesia (BEI) meningkat 14,37% secara tahunan (yoy) menjadi Rp466,15 triliun sepanjang Januari–September 2026. Kenaikan tersebut ditopang oleh peningkatan akumulasi keuntungan perusahaan yang mencetak laba menjadi Rp490,73 triliun, dari sebelumnya Rp438,28 triliun pada tahun lalu, serta menyusutnya total kerugian perusahaan yang merugi menjadi Rp24,57 triliun, dari sebelumnya mencapai Rp30,69 triliun.
Angka tersebut kontras dengan kondisi pasar saham yang telah kehilangan hampir separuh nilainya.
Kesenjangan tersebut menunjukkan tekanan di pasar saham bukan terutama disebabkan oleh memburuknya fundamental ekonomi dan kinerja perusahaan, melainkan oleh krisis kepercayaan. Krisis ini berakar pada ketidakpastian politik, ancaman reklasifikasi MSCI, serta pelemahan nilai tukar rupiah yang seolah tidak menunjukkan tanda-tanda akan mereda.
“Aksi jual di pasar saham tampaknya lebih erat kaitannya dengan memburuknya kepercayaan investor dan kecemasan terhadap persoalan struktural pasar dibanding dengan pelemahan laba perusahaan secara luas,” analisis Bloomberg Intelligence–compiled data on IDX earnings.
- Dengan asistensi Bloomberg AI -
(fad)