Ia menambahkan, kecukupan cadangan devisa untuk membiayai impor dan pembayaran utang luar negeri pemerintah tetap berada di level 5,2 bulan pada Oktober.
Dilema Bank Indonesia
Keputusan BI kali ini sebenarnya berlangsung di tengah tekanan terhadap rupiah yang semakin besar. Pada perdagangan Senin (16/11), rupiah ditutup melemah 0,35% ke Rp18.258/US$, sekaligus kembali mencatatkan level penutupan terlemah sepanjang sejarah.
Rupiah anjlok 1,39% sejak RDG bulan lalu, kala BI memilih menahan suku bunga di saat pasar berekspektasi bank sentral dapat mengambil langkah lebih hawkish.
Alih-alih melakukan pengetatan moneter lebih lanjut, seperti ekspektasi pelaku pasar, BI memilih menahan suku bunga. Langkah ini ditempuh BI di tengah tuntutan untuk menjaga iklim usaha tetap kondusif, terlebih di saat laju penyaluran kredit September yang melambat.
BI memilih melakukan intervensi kebijakan non-suku bunga dengan memberikan insentif lindung nilai (hedging). Kebijakan ini diharapkan dapat menekan biaya perlindungan risiko kurs bagi pelaku pasar sekaligus mendorong investor asing mempertahankan investasinya di aset domestik.
Namun, pelemahan rupiah sejak RDG terakhir hingga kini memperlihatkan bahwa intervensi bank sentral belum sepenuhnya bisa membalikkan tekanan terhadap mata uang domestik.
Badai yang sedang dihadapi rupiah memang tidak ringan, dan datang dari dua arah sekaligus: eksternal dan domestik. Dolar Amerika Serikat (AS) menguat, didorong oleh ekspektasi kenaikan suku bunga AS oleh Federal Reserve (The Fed).
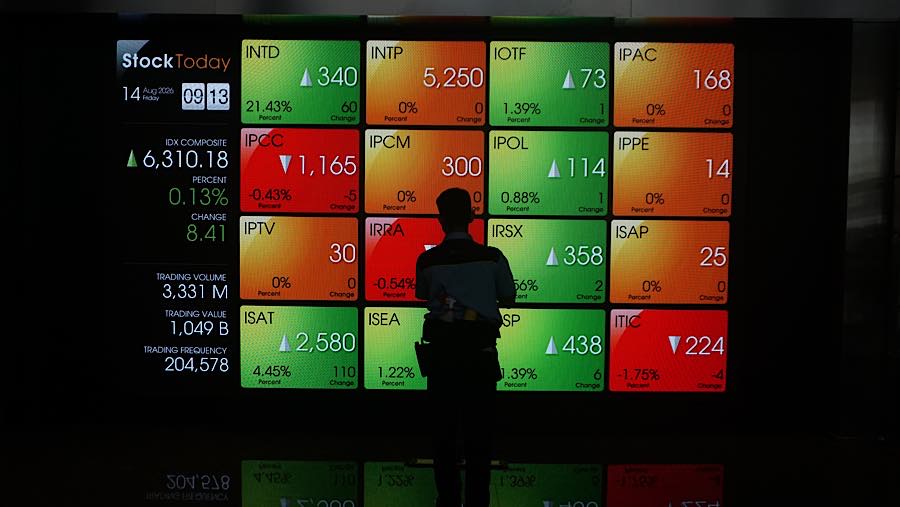
Selain itu, sentimen domestik yang datang dari ketidakpastian politik dalam negeri dan risiko penurunan status pasar saham Indonesia ke standalone market menjadi beban berat bagi penguatan rupiah.
Tekanan-tekanan ini menempatkan BI dalam dilema. Di satu sisi, kenaikan suku bunga bisa membantu meningkatkan daya tarik aset rupiah, memperkuat imbal hasil investasi dan mengurangi tekanan arus keluar modal.
Namun, pengetatan tambahan juga juga berpotensi membuat ongkos pembiayaan perbankan dan dunia usaha jadi lebih mahal, lantaran suku bunga terkerek. Padahal, pertumbuhan ekonomi sedang digenjot agar bisa lebih tinggi lagi.
Di sisi lain, mempertahankan suku bunga sebenarnya memberi ruang pertumbuhan bagi aktivitas ekonomi.
Akan tetapi, pilihan ini membuat BI praktis harus semakin mengandalkan instrumen non-suku bunga untuk menjaga stabilitas rupiah, sementara ekfektivitas intervensi itu akan sangat bergantung pada kecukupan likuiditas valuta asing dan respons investor.
Untuk diketahui, pada operasi moneter Jumat pekan lalu (13/11/2026), BI menggelar lelang FX Swap dengan volume yang dimenangkan mencapai US$210 juta. Penyerapan terbesar berasal dari tenor tiga bulan sebesar US$90. juta, disusul tenor enam bulan US$70 juta dan tenor satu bulan US$50 juta.
Di sisi lain, BI juga terlihat mengoptimalkan instrumen Term Deposit Valuta Asing Devisa Hasil Ekspor (TD Valas DHE) untuk memperkuat pasokan valuta asing domestik. Namun, hasil transaksi itu menunjukkan minat penempatan yang relatif terbatas.
Dari semua tenor dan tier yang ditawarkan, penawaran yang masuk hanya pada tenor satu bulan tier kedua dengan tingkat bunga 4,2% dan volume sebesar US$5,25 juta. Sedangkan, tidak ada penawaran yang masuk pada tnor tigam enam, maupun 12 bulan.
Kondisi itu menunjukkan bahwa upaya BI untuk memperkuat pasokan dolar lewat instrumen penempatan DHE masih menghadapi tantangan, terutama dalam mendorong eksportir dan perbankan untuk menempatkan devisanya di dalam negeri lewat instrumen yang disediakan BI.
Faktor yang Mendukung Sikap BI
Meski begitu, BI sebenarnya juga masih punya ruang untuk mengambil sikap hold kali ini. Pasalnya, kondisi inflasi relatif terkenali. Inflasi umum pada Oktober melambat 3,23% secara tahunan, dari 3,28% di September.
Laju inflasi inti juga tercatat melambat jadi 2,56% dari 2,84%. Dengan inflasi yang masih berada dalam sasaran BI 1,5%-3,5%, bank sentral sejatinya belum menghadapi tekanan harga yang mengaruskan pengetatan moneter tambahan secara segera.
Selain itu, kenaikan suku bunga sebesar 100 basis poin (bps) pada Mei-Juni juga membuat tingkat suku bunga riil (real interest rate) Indonesia paling tinggi di tingkat ASEAN.
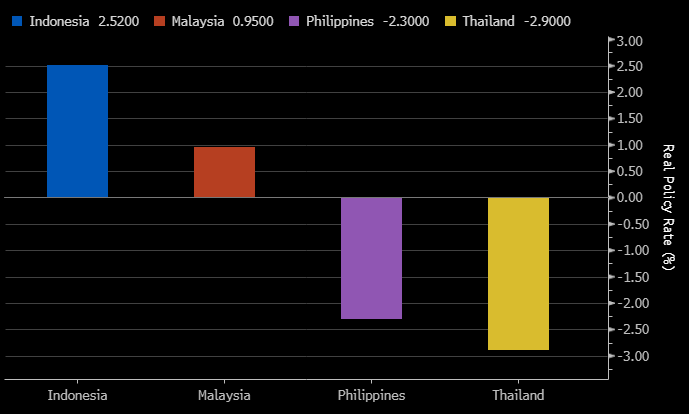
Penyesuaian yield yang sudah terjadi di pasar obligasi juga menjadi faktor yang memungkinkan BI bisa mempertahankan BI Rate kali ini.
Meski begitu, keputusan mempertahan suku bunga juga bukan tanpa risiko. Sebab, bank sentral AS diperkirakan akan kembali mengerek suku bunga acuannya, bahkan hingga 50 bps dalam satu waktu di Desember lantaran inflasinya cukup bandel. Hal tersebut bisa membuat imbal hasil aset dolar AS lebih menarik daripada rupiah.
(dsp/aji)