Pada 15 Oktober lalu, penyedia Indeks MSCI mengusulkan reklasifikasi Indonesia dari status Emerging Market menjadi Standalone Market. Penurunan dua tingkat sekaligus ini akan melangkahi klasifikasi Frontier Market sepenuhnya dan secara efektif mengeluarkan Indonesia dari indeks global yang menjadi acuan investasi pasif bernilai triliunan dolar AS.
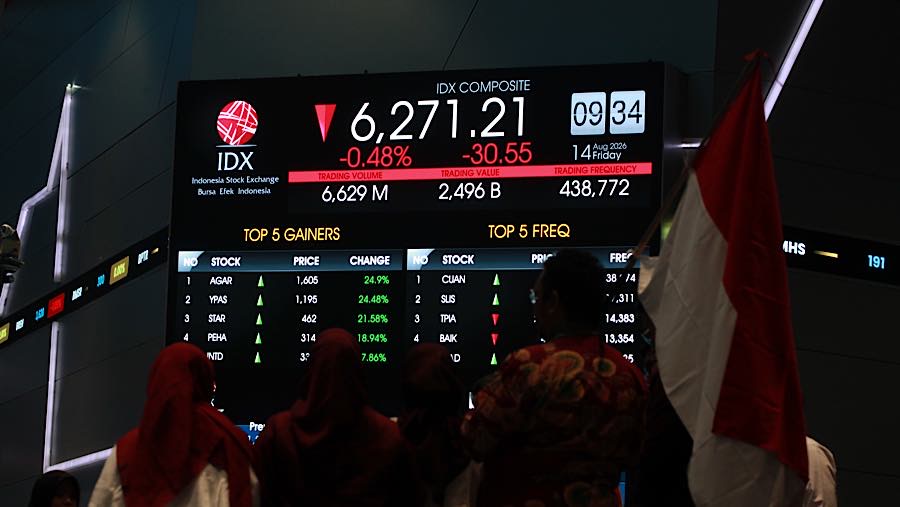
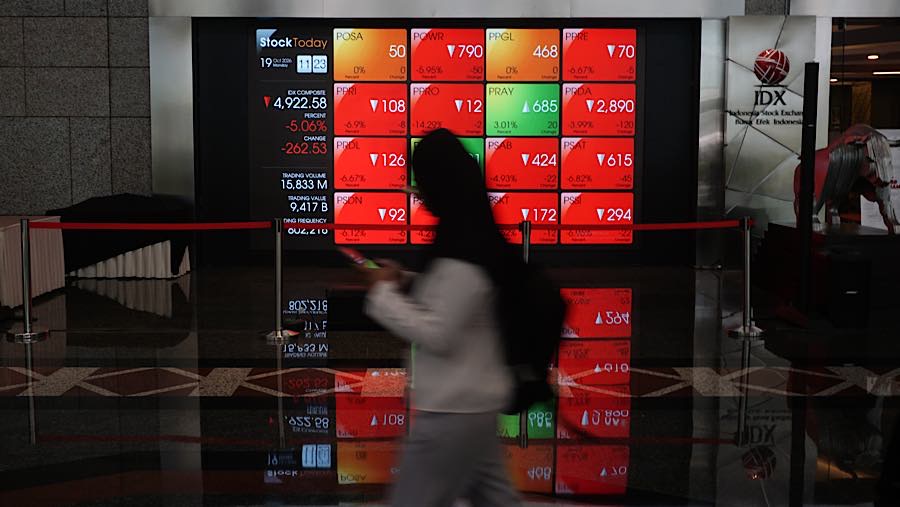
Sehari setelah pengumuman tersebut, IHSG langsung anjlok dua digit, menjadi penurunan terdalam dalam satu sesi perdagangan sejak Januari 1998.
Persoalan yang disoroti MSCI bukanlah kondisi makroekonomi, melainkan integritas pasar. Penyedia indeks tersebut menyoroti “terbatasnya transparansi struktur kepemilikan saham dan perilaku perdagangan terkoordinasi yang merusak proses pembentukan harga secara wajar”. Pernyataan tersebut menyentuh persoalan mendasar mengenai apakah pasar Indonesia masih dapat dipercaya untuk berfungsi sebagai pasar yang semestinya.
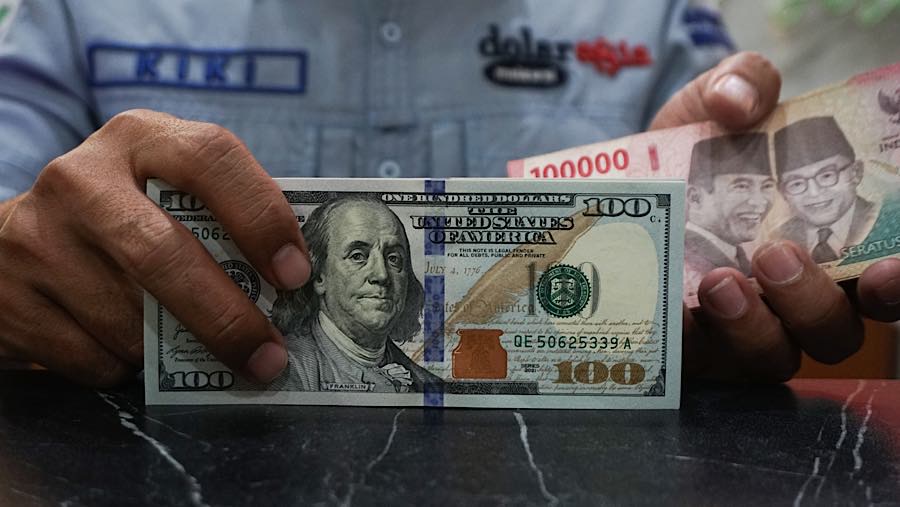
Pelemahan nilai tukar rupiah semakin memperburuk tekanan tersebut. Rupiah yang tengah diperdagangkan di level Rp18.275 per dolar AS pada Jumat menjadi mata uang Tanah Ar menjadi yang terburuk di Asia sepanjang 2026.
Analis BNP Paribas memproyeksikan nilai tukar rupiah berpotensi kembali melemah hingga mencapai Rp18.500 per dolar AS pada 2027. Sementara itu, MUFG Bank memproyeksikan rupiah berada di level Rp18.350 pada penghujung kuartal 2026.
“Dari perspektif investasi, tantangan utama yang dihadapi Bank Indonesia (BI) tidak hanya terbatas pada cakupan kebijakan moneter konvensional,” kata Rajeev De Mello, Manajer Mortofolio di Gama Asset Management.
“Pelaku pasar tampaknya semakin berfokus pada kredibilitas dan konsistensi kerangka kebijakan,” terangnya.
Regional Asia Masih Solid
Sepanjang 2026, pasar saham Asia justru menunjukkan perbedaan kinerja yang menonjol, bukan pelemahan secara merata. Index SET Thailand berhasil menguat 15% ytd. Straits Times Index Singapura menguat 7%. KOSPI Korea Selatan menguat 16%, sedang TAIEX Taiwan melesat lebih tinggi 24%.
Sementara itu, bursa saham India justru mengalami kondisi yang antitetis dengan Indonesia. Arus dana asing yang masuk ke pasar saham India mencapai US$10,8 miliar sepanjang November.
Jika terus berlanjut, maka India berpotensi mencatatkan arus masuk dana bulanan terbesar sepanjang sejarah. iShares MSCI India ETF juga menarik dana sebesar US$316 juta per 17 November, menjadi arus masuk mingguan terbesar sejak Juni 2025. Rupee India pun menguat untuk sesi keempat berturut-turut pada Jumat, ditopang oleh pembelian saham yang berkelanjutan oleh investor asing.
“Kasus Indonesia bukanlah persoalan indeks, melainkan persoalan pasar,” kata Managing Director MSCI Raman Aylur Subramanian dalam sebuah Konferensi Pers, melansir laporan Bloomberg.
Tekanan Jual Berpotensi Berlanjut
Dampak penuh dari potensi arus keluar dana tersebut belum sepenuhnya terealisasi. Inilah yang membuat situasi pasar Indonesia menjadi sangat rentan.
Goldman Sachs memprediksi penghapusan Indonesia sepenuhnya dari MSCI Emerging Markets Index dapat memicu tambahan arus keluar dana pasif mencapai lebih daro US$5 miliar.
Jumlah tersebut setara dengan 18 hari rata-rata nilai transaksi harian saham-saham konstituen MSCI Indonesia Investable Market Index. Sebanyak US$2 miliar lebih lainnya juga berisiko keluar jika FTSE Russell mengambil langkah serupa.
Sementara itu, dana aktif yang menggunakan indeks MSCI sebagai acuan (benchmark) memiliki eksposur tambahan sebesar US$8 miliar atau lebih pada saham-saham Indonesia, biarpun manajer investasi aktif memiliki keleluasaan lebih besar dalam menentukan alokasi portofolio dibandingkan pengelola dana pasif.
iShares MSCI Indonesia ETF, yang dikenal dengan kode ticker EIDO, telah kehilangan 40% nilainya sepanjang tahun ini dan ‘tersisa’ hanya mengelola aset sebesar US$474 juta, jauh lebih kecil dibanding nilai aset kelolaannya pada saat mencapai puncak. Arus keluar dana bersih yang berlangsung secara konsisten sepanjang 2026, dengan lonjakan signifikan setelah peringatan MSCI pada Januari dan pengumuman pada Oktober, secara bertahap telah menggerus basis aset ETF tersebut.
Basis dana pasif yang berinvestasi di Indonesia sebenarnya telah menyusut selama bertahun-tahun. Namun, langkah yang tengah dipertimbangkan MSCI berpotensi menghilangkan basis investasi tersebut sepenuhnya.
Vietnam: Korban yang Tak Banyak Disorot
Indonesia bukan satu-satunya pasar saham di Asia Tenggara yang mengalami arus keluar modal asing, meskipun dampak yang dihadapi Indonesia jauh lebih parah dibandingkan negara-negara lainnya.
Menurut riset perusahaan sekuritas setempat, Vietnam mencatatkan akumulasi jual bersih investor asing sekitar VND123 triliun atau setara US$4,8 miliar hingga November.
Menyitir sumber Komisi Sekuritas Negara Vietnam (SSC), Tuoi Tre, VietVance, dan BIDV Securities (BSC), VN-Index telah turun 5% secara year–to–date/ytd, sementara VanEck Vietnam ETF kehilangan 14,3% nilainya. Batas kepemilikan asing dan kapasitas pasar yang masih terbatas terus menghambat kemampuan Vietnam untuk menarik dan mempertahankan modal internasional.
Pasalnya, Kondisi ini terjadi biarpun reklasifikasi Vietnam oleh FTSE Russell menjadi pasar negara berkembang (Emerging Market) diestimasikan akan menghasilkan arus masuk dana pasif melalui ETF sebesar US$1,6 miliar.
Pasar saham Malaysia juga mencatatkan arus keluar dana asing mencapai lebih dari RM7 miliar atau senilai US$1,8 miliar dalam sepuluh bulan pertama 2026, menurut MBSB Investment Bank.
Namun, total arus dana portofolio—termasuk obligasi—masih mencatatkan angka positif. Hal ini karena arus masuk dana ke pasar obligasi lebih dari cukup untuk mengimbangi aksi jual saham oleh investor asing, menurut UOB Economic-Treasury Research.
Apa yang Akan Terjadi Selanjutnya?
Keputusan final MSCI terkait klasifikasi Indonesia baru akan diumumkan pada Juni 2027. Periode penyampaian masukan akan tuntas pada 30 April. Hingga keputusan tersebut ditetapkan, setiap data—mulai dari angka arus dana asing setiap hari, langkah penegakan aturan, hingga pergerakan nilai tukar rupiah—akan dicermati sebagai sinyal mengenai arah keputusan MSCI.
Risiko dari kedua kemungkinan keputusan tersebut tidak seimbang. Jika MSCI mempertahankan status Indonesia sebagai pasar negara berkembang (Emerging Market), reli pemulihan (relief rally) berpeluang terjadi. Sebaliknya, jika MSCI melanjutkan rencana reklasifikasi Indonesia menjadi Standalone Market, estimasi Goldman Sachs mengenai tambahan arus keluar dana pasif sebesar US$5 miliar—di luar US$7 miliar yang telah tercatat sebelumnya—akan menjadi guncangan tambahan yang sulit diserap oleh investor institusi domestik, dana pensiun, maupun perusahaan asuransi.
Dengan itu, arah IHSG diprediksi akan lebih ditentukan oleh klasifikasi Indonesia dalam indeks MSCI dan dampaknya terhadap arus dana asing dibanding oleh performa dan fundamental laba perusahaan.
DISCLAIMER AI
Bloomberg Technoz memanfaatkan teknologi Artificial Intelligence (AI) yang disediakan oleh Bloomberg LP di Terminal Bloomberg, sebagai alat bantu dalam proses produksi karya jurnalistik yang sejalan dengan Peraturan Dewan Pers Nomor 1/PERATURAN-DP/I/2025 tentang Pedoman Penggunaan Kecerdasan Buatan dalam Karya Jurnalistik.
(fad/aji)