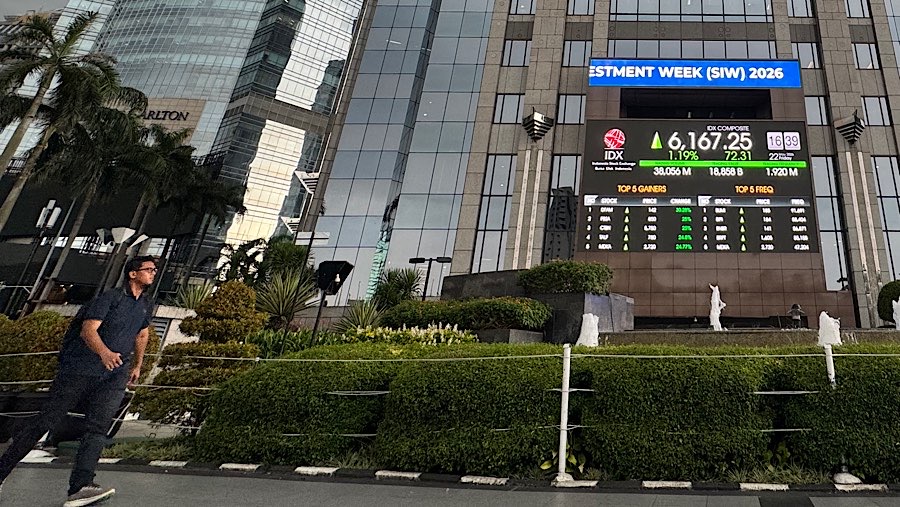
Senasib dan sebagai sebab–akibat, nilai tukar rupiah telah melemah 9,3% terhadap dolar AS mencapai level Rp18.255 per dolar AS, sekaligus menyentuh rekor terendah sepanjang masa (All Time Low/ATL). Data terbaru juga memperlihatkan dengan jelas, investor asing terus melangsungkan aksi jual saham-saham Indonesia tanpa henti.
Namun, di tengah tekanan tersebut, ekonomi Indonesia justru tumbuh 5,47% pada kuartal III-2016, melampaui seluruh estimasi para analis/ekonom.
Kesenjangan antara perekonomian riil yang tetap tangguh dan pasar keuangan yang mengalami kejatuhan tajam menjadi paradoks utama Indonesia pada 2026. Kondisi ini pula yang membuat keputusan suku bunga Bank Indonesia hari ini—yang menurut prediksi mayoritas ekonom akan kembali ditahan di level 5,75%—memiliki konsekuensi jauh lebih luas dibanding sekadar perhitungan di atas kertas mengenai biaya pinjaman dan tingkat diskonto.
Carry Trade yang Tak Lagi Menguntungkan
Selama dekade ini, Indonesia menawarkan skema investasi yang relatif sederhana bagi investor asing. Menempatkan dana di aset berdenominasi rupiah, memperoleh imbal hasil lebih tinggi dibanding US Treasury, lalu menikmati keuntungan dari selisih imbal hasil tersebut (carry).
Dengan BI Rate di 5,75% dan Federal Funds Rate (FFR) AS sebesar 4%, selisih suku bunga nominal sebesar 175 basis poin secara teori masih tetap tersedia, dan terbilang menarik.
Tantangannya terletak pada nilai tukar rupiah (mata uang). Investor asing yang memperoleh imbal hasil 5,75% dari aset berdenominasi rupiah, tetapi mengalami kerugian 9,3% akibat pelemahan mata uang saat dikonversikan ke dolar AS, akan mencatatkan imbal hasil bersih dalam dolar AS minus 3,5%. Angka tersebut bahkan lebih buruk dibanding jika investor hanya menempatkan dananya pada US Treasury. Strategi carry trade bukan sekadar tidak lagi menguntungkan, melainkan telah berbalik merugikan.
Perhitungan ini menjelaskan mengapa hubungan konvensional antara kenaikan BI Rate dan masuknya arus modal asing sudah tidak lagi berjalan sebagaimana mestinya. Kenaikan suku bunga saja tidak cukup untuk menarik dana asing ketika depresiasi mata uang menghapus keunggulan imbal hasil lebih cepat daripada keuntungan tersebut dapat diperoleh.
Situasi MSCI yang Tak Terduga
Di atas persoalan suku bunga tersebut, terdapat guncangan struktural yang belum pernah terjadi sebelumnya dalam sejarah pasar Indonesia. MSCI tengah mengkaji kemungkinan mengubah klasifikasi Indonesia dari pasar negara berkembang (Emerging Market) menjadi Standalone Market.
Penurunan klasifikasi ini secara efektif akan mengeluarkan Indonesia dari indeks acuan yang menjadi tolok ukur investasi ratusan miliar dolar AS dalam penempatannya dari berbagai dana pasif di seluruh dunia.
Mirae Asset Sekuritas Indonesia dalam risetnya mencatat 10 dari 12 konsultasi terkait penurunan klasifikasi dalam sejarah MSCI rampung dan tuntas dengan reklasifikasi. Selain itu, bobot Indonesia dalam MSCI Emerging Markets Index telah merosot menjadi tersisa hanya 0,4%.
Level tersebut cukup rendah sehingga hanya sedikit manajer investasi global yang memiliki insentif komersial kuat untuk melobi agar Indonesia tidak diturunkan klasifikasinya. Keputusan final baru akan diumumkan pada Juni 2027. Namun, ancaman tersebut saja sudah cukup untuk mempercepat aksi jual saham Indonesia oleh investor asing.
Citigroup merespons peringatan MSCI tersebut dengan memangkas target harga seluruh saham bank Indonesia yang tercakup dalam analisisnya sebesar 22% hingga 55%. Para ekonom bank unggulan di pasar global tersebut, bersama rekan-rekan di HSBC dan Bloomberg Economics, kemudian menggeser proyeksi suku bunga ke arah pengetatan.
Langkah ini bukan didorong oleh inflasi, melainkan karena guncangan MSCI memicu arus keluar modal yang melemahkan nilai tukar rupiah lebih cepat daripada kemampuan instrumen intervensi BI untuk menahannya,
tulis laporan Bloomberg yang dirangkum dari sejumlah catatan dan riset.
Dengan kata lain, mekanisme transmisi kebijakan saat ini telah berbalik arah. Bukan lagi BI Rate yang menggerakkan rupiah dan IHSG. Sebaliknya, ancaman MSCI menekan rupiah, pelemahan rupiah mendorong arah kebijakan BI Rate, dan perubahan suku bunga tersebut kemudian kembali memengaruhi pergerakan IHSG.
Pelajaran Penting dari Keputusan BI
Kenaikan suku bunga BI di luar jadwal resmi RDG pada Juni memberikan bukti paling jelas mengenai bagaimana mekanisme transmisi yang telah berbalik arah ini bekerja dalam praktik.
Ketika BI menaikkan suku bunga di luar jadwal—sebuah langkah yang mengisyaratkan kekhawatiran serius terhadap stabilitas nilai tukar—reaksi langsung pasar justru berupa kelegaan, bukan kegelisahan apalagi kecemasan.
IHSG justru berhasil melesat 6% pada hari itu. Rupiah bergerak dari rekor terendah yang saat itu baru dicapai kembali menguat menuju level Rp18.000 per dolar AS. Dampak positif terhadap kepercayaan pasar dari respons kebijakan yang kredibel berhasil mengalahkan tekanan di pasar.
Pelajaran tersebut tidak luput dari perhatian para analis. Kenaikan suku bunga BI di luar jadwal RDG secara langsung menahan penurunan IHSG, menekan USD/IDR, serta menopang sentimen di pasar obligasi. Kendatipun demikian, langkah lanjutan dari pemerintah dan BI dinilai masih diperlukan untuk memulihkan kepercayaan investor secara berkelanjutan.
Catatan tersebut tetap menjadi hal yang tengah diuji oleh pasar saat ini.
Di Balik Suku Bunga yang Tidak Berubah
BI telah mempertahankan suku bunga di 5,75% sejak Juni lalu. Pada Oktober, pasar memprediksi BI akan menaikkan suku bunga. Namun, BI justru memutuskan untuk menahannya. Rupiah terus melemah dan IHSG terus tertekan di zona merah.
Hari ini, Rabu (18/11/2026) sebanyak 22 dari 38 ekonom yang disurvei Bloomberg kembali memperkirakan BI akan mempertahankan suku bunga, sementara 15 ekonom lainnya memproyeksikan kenaikan sebesar 25 basis poin menjadi 6,00%.
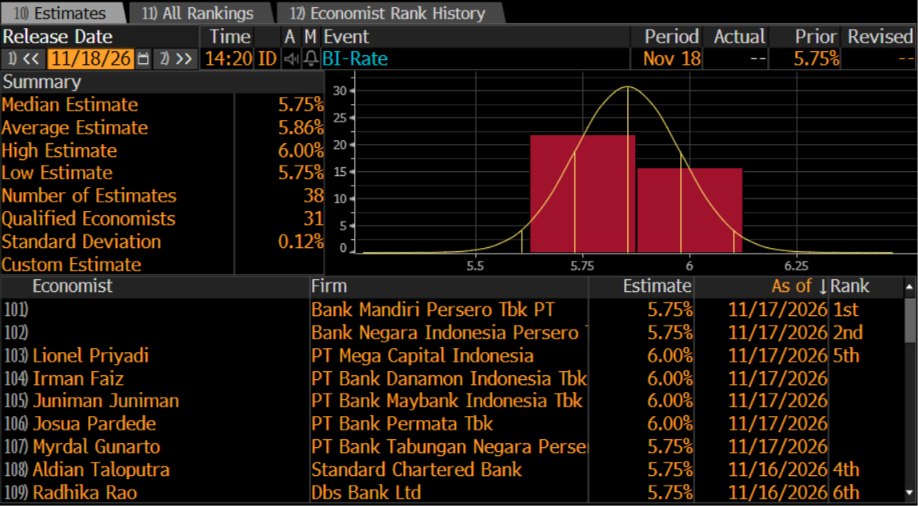
Asimetri risiko kejutan dari kedua kemungkinan keputusan tersebut cukup signifikan. Kenaikan suku bunga hari ini akan berada di luar ekspektasi mayoritas pelaku pasar.
Mengacu pada preseden Juni, keputusan tersebut berpotensi memicu reli akibat aksi pembelian kembali posisi jual (short–covering rally), baik di rupiah maupun IHSG, biarpun secara teoretis meningkatkan biaya modal bagi perusahaan-perusahaan Indonesia.
Sebaliknya, keputusan untuk mempertahankan suku bunga berisiko ditafsirkan sebagai kejadian kedua secara berturut-turut ketika BI memilih ‘diam’ untuk tidak mengambil tindakan, di tengah-tengah rupiah yang tengah berada di level terendah sepanjang masa. Kombinasi tersebut berpotensi mempercepat arus keluar modal yang justru tengah berupaya ditahan oleh BI.
Saluran transmisi utama tekanan terhadap pasar saham Indonesia berasal dari tekanan arus modal asing. Potensi arus keluar dana yang terkait dengan MSCI dapat menambah tekanan terhadap arus keluar modal yang sudah cukup besar sepanjang 2026, melemahkan rupiah, serta memperbesar aksi jual yang dilakukan investor berdasarkan pertimbangan investasi mereka.
Dalam kondisi seperti ini, unsur kejutan dari pengumuman BI hari ini berpotensi lebih menentukan arah IHSG dalam jangka pendek dibanding level suku bunga itu sendiri.
Pasar Saham Indonesia Sudah Murah (Undervalued)
Terlepas dari keputusan BI hari ini, valuasi pasar saham Indonesia telah berada pada level yang sangat ekstrem secara historis. Rasio harga terhadap laba (forward price–to–earnings ratio/forward P/E) IHSG tercatat sebesar 7,60 kali, jauh di bawah level tertinggi dalam lima tahun sebesar 19,55 kali yang dicapai pada November 2021.
Sementara itu, rasio harga terhadap nilai buku (price–to–book ratio/PBV) berada di level 0,71 kali. Artinya, pasar saham saat ini diperdagangkan di bawah nilai buku aset bersih perusahaan-perusahaan yang menjadi konstituen indeks. Imbal hasil dividen (dividend yield) juga meningkat menjadi 7,52%.
Tempo hari IHSG diperdagangkan di bawah nilai buku adalah saat kejatuhan pasar akibat pandemi Covid-19 pada Maret 2020 silam. Episode tersebut selesai dengan pemulihan tajam setelah respons kebijakan dinilai kredibel oleh pasar.
Pertanyaan besar bagi investor saat ini adalah apakah diskon valuasi yang terjadi mencerminkan dislokasi pasar yang bersifat sementara, seperti pada periode tersebut, atau justru risiko reklasifikasi MSCI, persoalan tata kelola, dan pelemahan rupiah secara struktural akan menyebabkan penurunan valuasi saham Indonesia yang lebih berkepanjangan.
IHSG terguncang hebat 19,93% secara kuartalan (quarter–on–quarter/qoq) pada kuartal II-2026, setelah sebelumnya melemah 18,49% pada kuartal I-2026. Kondisi tersebut menandai pelemahan terdalam sejak 2008.
Saham yang Terdampak di Tengah Tekanan Pasar
Tidak semua perusahaan Indonesia memiliki tingkat eksposur yang sama terhadap siklus suku bunga. Perbedaan dampaknya paling terlihat di saham-saham perbankan—yang memiliki hubungan cukup kompleks antara suku bunga dan profitabilitas—serta saham properti, yang hampir secara pasti terdampak negatif ketika suku bunga meningkat.
Di antara saham-saham bank-bank besar, PT Bank Central Asia Tbk (BCA) menjadi salah satu bank yang paling terlindungi dari tekanan tersebut. Rasio dana murah atau current account and savings account (CASA) Bank BCA merupakan yang tertinggi di industri perbankan. Artinya, biaya dana (cost of funds) BCA relatif tidak terlalu sensitif terhadap perubahan suku bunga dibanding bank-bank lain yang lebih bergantung pada deposito berjangka.
Rasio kredit bermasalah (non–performing loan/NPL) sebesar 1,71% dan tingkat pengembalian ekuitas (return on equity/ROE) sebesar 21,2% mencerminkan kualitas proses penyaluran kredit BBCA. Ketatnya likuiditas perbankan Indonesia serta meningkatnya persaingan dalam menghimpun dana diprediksi akan membuat biaya dana tetap tinggi selama rupiah dan suku bunga masih berada di bawah tekanan. Dalam kondisi tersebut, BBCA dinilai sebagai bank yang memiliki posisi paling kuat dibanding bank-bank lainnya.
Bagi saham-saham properti, tekanan yang dihadapi jauh lebih berat. PT Summarecon Agung Tbk (SMRA) memiliki rasio utang bersih terhadap ekuitas sebesar 63,5% dan rasio interest coverage sebesar 1,73 kali. Artinya, laba operasional perusahaan hanya mampu menutup beban bunga kurang dari dua kali lipat.
Jika biaya pinjaman kembali meningkat sebesar 50 basis poin, rasio interest coverage tersebut diestimasikan turun menjadi sekitar 1,18 kali. Level ini mendekati kondisi yang dapat menimbulkan kekhawatiran terkait kepatuhan terhadap persyaratan perjanjian utang (debt covenant).
Secara historis, harga saham perusahaan properti di Indonesia menunjukkan korelasi negatif yang kuat dengan BI Rate, yaitu sebesar minus 63%.
Lantas, Apa yang Terjadi Selanjutnya?
Skenario dasar (base case) di kalangan analis memprediksi BI akan mempertahankan suku bunga acuannya pada pertemuan hari ini, disertai panduan kebijakan ke depan (forward guidance) yang hawkish untuk membatasi tekanan terhadap rupiah.
Adapun dari sisi ruang untuk pelonggaran suku bunga, dinilai terbatas akibat risiko inflasi pangan dan energi, depresiasi rupiah, tingginya suku bunga global, serta arus modal yang fluktuatif.
Skenario bullish bagi pasar saham Indonesia membutuhkan sejumlah kondisi yang harus terjadi secara bersamaan. Tiap-tiap kondisi tersebut secara terpisah masih mungkin benar terjadi, tetapi jika harus terjadi sekaligus, tantangannya cukup besar.
Kondisi tersebut mencakup pemulihan kredibilitas kebijakan BI, stabilisasi rupiah di bawah Rp17.500 per dolar AS, penundaan atau pembatalan kajian reklasifikasi Indonesia oleh MSCI, serta dimulainya pemangkasan suku bunga oleh Federal Reserve pada paruh pertama tahun 2027.
Jika seluruh kondisi tersebut terpenuhi, maka valuasi IHSG saat ini—yang berada di bawah nilai buku dengan dividend yield amat sangat menarik sebesar 7,52%—akan menjadi salah satu titik masuk investasi yang cukup menarik di antara pasar negara berkembang (Emerging Markets).
Sebaliknya, skenario bearish lebih menyeramkan. Rupiah terus melemah hingga menembus Rp19.000 per dolar AS secara berkelanjutan, MSCI secara resmi menurunkan klasifikasi Indonesia pada Juni 2027, dan lembaga pemeringkat utang negara—Moody's maupun S&P, yang saat ini sama-sama menetapkan prospek (outlook) negatif bagi Indonesia—kemudian mengambil langkah penurunan peringkat.
Dalam skenario tersebut, diskon valuasi yang saat ini terjadi justru terbukti sebagai sinyal peringatan, bukan peluang investasi.
Inflasi yang lebih tinggi dan depresiasi nilai tukar rupiah dapat membuat kebijakan moneter tetap ketat. Pada saat bersamaan, arus keluar dana dari pasar saham serta potensi tekanan akibat reklasifikasi MSCI dapat semakin memperlemah rupiah. Faktor-faktor tersebut menjadi kendala utama bagi likuiditas pasar saham Indonesia dan dukungan terhadap valuasi saham.
Kesimpulan Bagi Investor
IHSG telah turun 36% sepanjang tahun ini dan diperdagangkan di bawah nilai buku. Di sisi lain, perekonomian Indonesia masih tumbuh 5,47% year–on–year/yoy. Kesenjangan antara kedua realitas tersebut pada nantinya akan menyempit. Pertanyaannya adalah ke arah mana kesenjangan itu akan tertutup, serta apakah keputusan BI hari ini akan mempercepat atau justru menunda proses tersebut.
Indonesia menempati posisi paling bontot di antara pasar saham negara-negara Asia Tenggara yang tercakup dalam analisis yang dihimpun Bloomberg selama enam bulan terakhir. Peringkat Indonesia merosot dari posisi ketiga pada 2025 menjadi posisi keenam secara year–to–date/ytd pada 2026. Risiko suku bunga, volatilitas nilai tukar, serta tekanan spesifik dari pasar domestik turut berkontribusi terhadap buruknya kinerja tersebut.
Teori ekonomi konvensional menyatakan, kenaikan suku bunga berdampak negatif terhadap pasar saham. Namun, insiden pada Juni membuktikan teori tersebut tidak sepenuhnya berlaku (lagi). Siang hari ini pasar akan kembali menguji apakah pelajaran yang sama masih relevan.
DISCLAIMER AI
Bloomberg Technoz memanfaatkan teknologi Artificial Intelligence (AI) yang disediakan oleh Bloomberg LP di Terminal Bloomberg, sebagai alat bantu dalam proses produksi karya jurnalistik yang sejalan dengan Peraturan Dewan Pers Nomor 1/PERATURAN-DP/I/2025 tentang Pedoman Penggunaan Kecerdasan Buatan dalam Karya Jurnalistik.
(fad/aji)