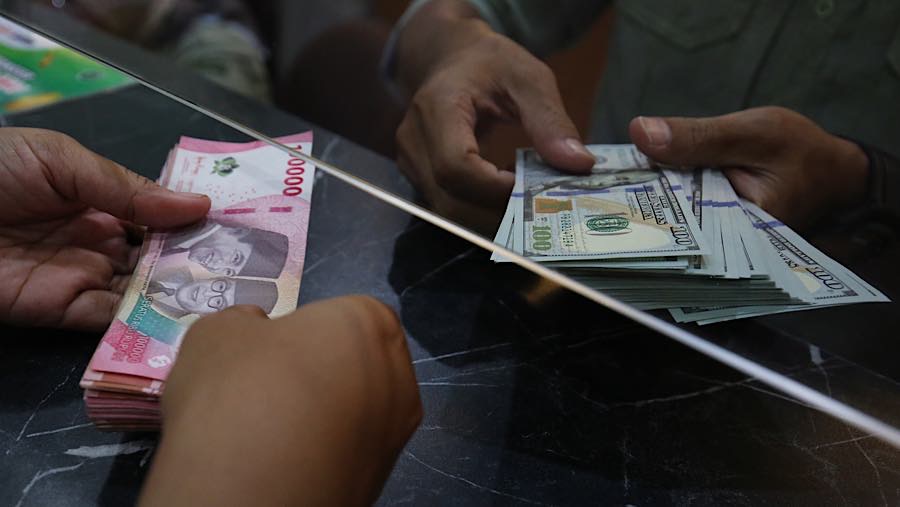
Terlebih pada pertengahan November 2026 ini, rupiah tercatat melemah hingga menyentuh kisaran Rp18.250US$-Rp18.300/US$, dengan kurs referensi JISDOR mencapai Rp18.264 per dolar AS.
Ditambah pelemahan rupiah tersebut terjadi di tengah penguatan indeks dolar AS yang mencapai level tertinggi dalam 19 bulan terakhir.
Selain itu, pasar juga mengantisipasi kemungkinan kenaikan suku bunga Federal Reserve (The Fed) pada Desember 2026 serta kenaikan imbal hasil (yield) US Treasury tenor 10 tahun yang bertahan di atas 5,13%.
Tekanan terhadap rupiah juga berasal dari arus keluar modal asing menjelang penyesuaian indeks MSCI dan FTSE pada akhir bulan ini. Kondisi tersebut turut meningkatkan kekhawatiran terhadap potensi inflasi impor atau imported inflation akibat pelemahan nilai tukar.
Meski demikian, Hans menilai sejumlah indikator domestik masih memberikan ruang bagi BI untuk menahan suku bunga. Inflasi Indeks Harga Konsumen (IHK) pada Oktober 2026 tercatat sebesar 3,23% secara tahunan, masih berada dalam sasaran BI sebesar 2,5% plus minus 1%.
"Dengan posisi inflasi tersebut, selisih suku bunga riil (real interest rate) Indonesia sudah mencapai 2,52% dan menjadi salah satu yang tertinggi di kawasan Asia Tenggara."
"Ditambah lagi, harga minyak mentah dunia (Brent dan WTI) mulai melandai ke kisaran US$88–US$96 per barel seiring proyeksi surplus pasokan global dari IEA, sehingga meredakan tekanan langsung pada subsidi energi dan inflasi harga yang diatur pemerintah," jelasnya.
Hans menambahkan, keputusan BI untuk mempertahankan suku bunga acuan tetap memiliki konsekuensi terhadap pasar keuangan.
Rupiah, kata dia berpotensi melanjutkan pelemahan secara terbatas, sementara imbal hasil obligasi pemerintah atau Surat Berharga Negara (SBN) tenor 10 tahun berpeluang meningkat mengikuti ekspektasi suku bunga global.
Dalam skenario tersebut, dia memperkirakan rupiah bergerak fluktuatif dengan kecenderungan melemah di kisaran Rp18.200-Rp18.350/US$.
Untuk meredam tekanan tersebut, BI diperkirakan akan mengoptimalkan bauran kebijakan non-suku bunga. Langkah tersebut antara lain melalui intervensi di pasar valuta asing, optimalisasi instrumen Domestic Non-Deliverable Forward (DNDF), serta menjaga daya tarik lelang Sekuritas Rupiah Bank Indonesia (SRBI).
Di sisi lain, Hans menilai kenaikan BI-Rate sebesar 50 bps dalam satu kali pertemuan hampir tidak mungkin dilakukan karena berisiko menekan penyaluran kredit dan daya beli masyarakat.
Sementara itu, kenaikan sebesar 25 bps menjadi 6% dinilai dapat dibaca investor sebagai sinyal ketegasan BI dalam menjaga stabilitas moneter. Langkah tersebut berpotensi meredakan kekhawatiran arus keluar modal asing dan menopang kepercayaan investor terhadap aset domestik dalam jangka menengah.
Sehingga, Hans menilai keputusan untuk menahan suku bunga masih menjadi pilihan yang lebih mungkin diambil BI pada RDG kali ini.
(prc/ell)