Untuk nilai tukar, rupiah berpotensi bergerak lebih stabil, meskipun ruang penguatan masih terbatas. Pasar memahami bahwa tekanan terhadap rupiah saat ini tidak hanya berasal dari faktor domestik, tetapi juga dipengaruhi penguatan dolar AS secara global dan ekspektasi kebijakan The Fed.
"Karena itu, keputusan menahan BI Rate belum tentu langsung mendorong apresiasi rupiah, tetapi setidaknya dapat mengurangi kekhawatiran pasar apabila disertai komunikasi yang tegas," kata Yusuf.
Di pasar obligasi, dampaknya cenderung netral hingga sedikit positif. Dengan BI Rate tetap, risiko kenaikan biaya dana domestik berkurang. Namun pergerakan yield Surat Berharga Negara (SBN) masih sangat dipengaruhi faktor global, terutama tingginya yield US Treasury.
Karena itu, saya melihat yield SBN tenor panjang kemungkinan masih bertahan di level yang relatif tinggi sampai ada perubahan sentimen global yang lebih jelas.
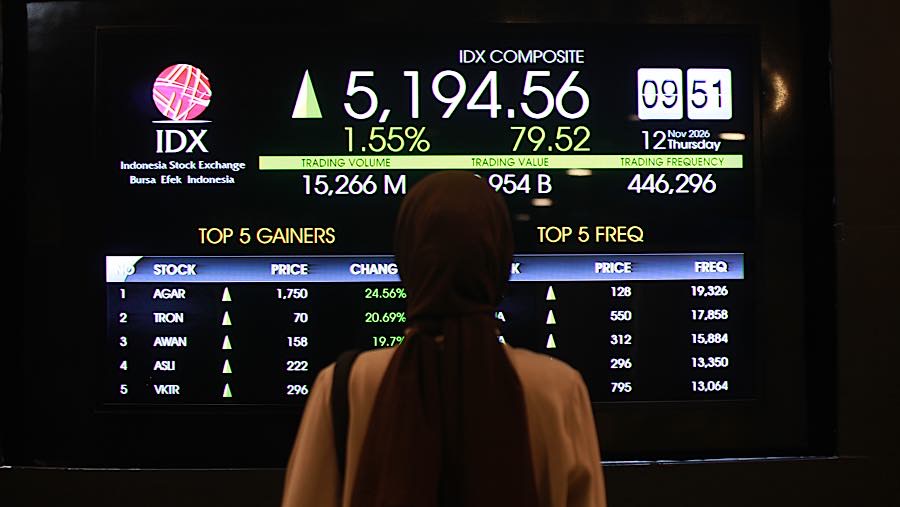
Untuk pasar saham, lanjut dia, keputusan menahan suku bunga justru memberikan sedikit ruang bernapas bagi sektor-sektor yang sensitif terhadap bunga, seperti perbankan, properti, otomotif, dan konsumsi. Dunia usaha juga mendapatkan kepastian bahwa biaya pendanaan tidak bertambah dalam waktu dekat.
"Ini penting karena konsumsi rumah tangga belum sepenuhnya kuat dan sektor swasta masih menghadapi biaya pembiayaan yang relatif tinggi," ungkapnya.
Dari sisi ekonomi yang lebih luas, alasan menahan suku bunga juga cukup masuk akal. BI sudah melakukan pengetatan yang signifikan dalam beberapa bulan terakhir dan dampaknya terhadap ekonomi masih terus berjalan.
Dengan mempertahankan suku bunga saat ini, BI memiliki waktu untuk mengevaluasi efektivitas kebijakan yang sudah ditempuh sambil tetap menjaga stabilitas pasar keuangan melalui instrumen lain seperti intervensi valas, DNDF, dan pengelolaan likuiditas.
"Bagi saya, pertanyaan utama setelah RDG bukan lagi apakah BI menaikkan suku bunga atau tidak? melainkan apakah BI memberikan sinyal yang cukup jelas mengenai langkah berikutnya," ucapnya.
Jika BI menahan suku bunga, tetapi tetap menunjukkan kesiapan bertindak apabila tekanan rupiah, inflasi, atau arus modal memburuk, pasar kemungkinan akan menilai keputusan tersebut sebagai langkah yang seimbang antara menjaga stabilitas dan mempertahankan momentum pertumbuhan.
Ke depan, menurut dia, arah pasar tetap akan lebih banyak ditentukan oleh tiga faktor utama, yaitu keputusan The Fed pada Desember, perkembangan nilai tukar rupiah dan arus modal asing, serta dinamika inflasi domestik.
Apabila tekanan eksternal mulai mereda dan rupiah lebih stabil, ruang mempertahankan BI Rate hingga akhir tahun masih terbuka. Sebaliknya, jika ketiga faktor tersebut bergerak ke arah yang kurang kondusif, kenaikan BI Rate ke 6% pada RDG Desember akan menjadi skenario yang semakin masuk akal.
Dampak jangka pendeknya paling terasa di rupiah. Selisih imbal hasil yang melebar dan sinyal kredibilitas kebijakan bisa menahan arus modal keluar, sehingga rupiah berpeluang stabil bahkan menguat terbatas. Di pasar obligasi, imbal hasil tenor pendek kemungkinan naik mengikuti BI Rate. Namun tenor panjang bisa justru tertahan atau turun jika pasar menilai BI serius menjaga inflasi dan nilai tukar.
Di pasar saham, reaksi awalnya cenderung negatif, terutama untuk properti, otomotif, dan konsumsi yang bergantung pada kredit. Untuk perbankan dampaknya campuran. Biaya dana naik di tengah NIM yang sudah tertekan di 4,29%, tetapi bunga kredit juga bisa disesuaikan. Bagi sektor riil, kenaikan bunga akan diteruskan ke kredit dengan jeda beberapa bulan, sehingga pertumbuhan kredit dan ekspansi usaha bisa melambat menjelang 2027.
~ Dengan asistensi Lisa Listiani ~
(lav)