Di sisi permodalan, rasio Capital Adequacy Ratio (CAR) BRI tercatat sebesar 23% pada periode yang sama. Tingkat kecukupan modal tersebut menjadi salah satu penopang kemampuan perseroan dalam menghadapi risiko sekaligus menyediakan ruang untuk mendukung ekspansi bisnis.
Direktur Finance & Strategy BRI Achmad Royadi mengatakan perseroan terus memperkuat fundamental bisnis sejalan dengan arah strategis di bawah supervisi Danantara. Pengelolaan likuiditas, kualitas pendanaan, dan kecukupan modal menjadi perhatian utama untuk menjaga kesinambungan pertumbuhan.
“Dengan likuiditas yang terkelola dengan baik dan permodalan yang tetap kuat, BRI memiliki fondasi yang memadai untuk melanjutkan pertumbuhan secara sehat dan berkelanjutan, dengan tetap mengedepankan prinsip kehati-hatian serta menjaga keseimbangan antara pertumbuhan, kualitas aset, likuiditas, dan profitabilitas,” ujar Achmad.
Menurut Achmad, kekuatan fundamental tersebut memberikan fleksibilitas bagi BRI untuk memperluas fungsi intermediasi sekaligus menangkap peluang bisnis di berbagai segmen. Dengan demikian, ekspansi kredit dapat terus dilakukan tanpa mengesampingkan pengelolaan risiko dan kualitas aset.
Kualitas Kredit BRI Terus Menunjukkan Perbaikan
Selain menjaga pertumbuhan kredit dan pendanaan, BRI juga mencatatkan perbaikan pada kualitas aset. Hal ini tercermin dari penurunan rasio kredit bermasalah atau Non-Performing Loan (NPL) dalam satu tahun terakhir.
Pada September 2026, rasio NPL BRI tercatat sebesar 2,85%, lebih rendah dibandingkan posisi September 2025 yang mencapai 3,1%. Penurunan tersebut menunjukkan adanya perbaikan kualitas portofolio kredit perseroan.
Perbaikan kualitas aset juga terlihat dari rasio Loan at Risk (LaR), yang menjadi salah satu indikator untuk mengukur potensi risiko kredit. Rasio ini memperhitungkan kredit bermasalah maupun kredit yang berpotensi mengalami penurunan kualitas.
Hingga Triwulan III 2026, rasio LaR BRI tercatat sebesar 8,6%, turun dari posisi awal tahun yang mencapai 8,9%. Pergerakan tersebut mencerminkan perbaikan kualitas kredit yang disalurkan, termasuk dari sisi pembentukan portofolio atau booking kredit baru.
Penurunan NPL dan LaR menjadi bagian penting dalam menjaga keberlanjutan ekspansi bisnis. Pasalnya, pertumbuhan penyaluran kredit perlu diimbangi dengan kemampuan bank mengelola potensi risiko agar tidak menimbulkan tekanan terhadap kinerja keuangan.
BRI juga menempatkan prinsip kehati-hatian sebagai landasan dalam menentukan arah ekspansi. Dengan kualitas aset yang semakin terjaga, perseroan memiliki ruang untuk mengoptimalkan penyaluran pembiayaan pada segmen-segmen yang memiliki prospek pertumbuhan sehat.
Kombinasi antara peningkatan kredit, penguatan pendanaan, dan perbaikan kualitas aset turut menopang kinerja keuangan BRI hingga kuartal ketiga 2026. Fundamental tersebut menjadi faktor penting dalam mempertahankan pertumbuhan bisnis sekaligus menjaga profitabilitas perseroan.
Aset BRI Tumbuh 10,1%, Laba Bersih Rp48,2 Triliun
Sejalan dengan perkembangan intermediasi dan kualitas aset, BRI membukukan pertumbuhan pada sejumlah indikator keuangan utama. Hingga Triwulan III 2026, total aset konsolidasi perseroan mencapai Rp2.338 triliun.
Nilai tersebut meningkat 10,1% secara tahunan dibandingkan periode yang sama tahun sebelumnya. Pertumbuhan aset mencerminkan peningkatan skala bisnis BRI yang didukung oleh ekspansi kredit serta penguatan penghimpunan dana pihak ketiga.
Dari sisi profitabilitas, BRI mencatatkan laba bersih sebesar Rp48,2 triliun hingga Triwulan III 2026. Perolehan tersebut meningkat 16,8% secara tahunan.
Pertumbuhan laba yang lebih tinggi dibandingkan pertumbuhan aset menunjukkan kemampuan perseroan dalam menjaga kinerja bisnis di tengah ekspansi. Namun, keberlanjutan profitabilitas tetap bergantung pada kemampuan bank menjaga keseimbangan antara pertumbuhan pendapatan, biaya dana, kualitas kredit, dan efisiensi operasional.
Achmad menyampaikan bahwa kekuatan struktur pendanaan dan permodalan memberikan ruang bagi BRI untuk melanjutkan ekspansi secara terukur. Perseroan akan tetap memperhatikan keseimbangan antara pertumbuhan bisnis dan berbagai indikator kesehatan keuangan.
Ke depan, BRI melihat peluang pertumbuhan masih terbuka pada sejumlah segmen potensial. Perseroan akan mengarahkan ekspansi pembiayaan pada sektor-sektor yang memiliki prospek sehat dan mampu memberikan kontribusi terhadap perekonomian nasional.
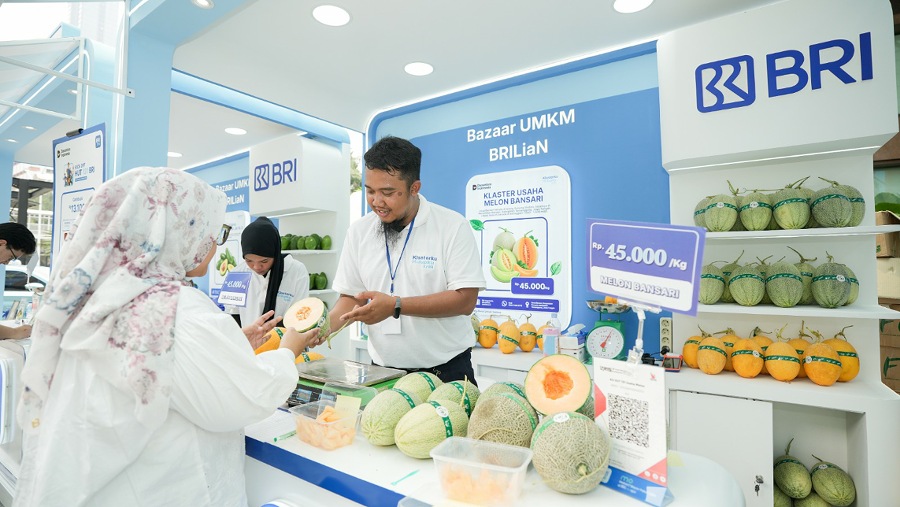
Segmen usaha mikro, kecil, dan menengah (UMKM) tetap menjadi salah satu fokus utama dalam strategi bisnis BRI. Sebagai bank yang memiliki basis bisnis kuat di sektor tersebut, BRI berupaya mempertahankan peran dalam memperluas akses pembiayaan bagi pelaku usaha.
Selain UMKM, perseroan juga akan memperluas pembiayaan kepada sektor-sektor produktif. Langkah ini diarahkan untuk mendukung aktivitas ekonomi sekaligus menjaga kualitas pertumbuhan kredit dalam jangka panjang.
Dengan dukungan likuiditas yang memadai, rasio permodalan yang kuat, serta kualitas aset yang membaik, BRI berupaya menjaga momentum ekspansi di tengah persaingan industri perbankan. Strategi tersebut menjadi bagian dari upaya perseroan mempertahankan pertumbuhan yang sehat dan berkelanjutan.
Penguatan fundamental juga menjadi landasan bagi BRI dalam menjalankan arah strategis di bawah supervisi Danantara. Perseroan dituntut tidak hanya meningkatkan skala bisnis, tetapi juga memastikan setiap ekspansi memberikan nilai tambah dengan tetap memperhatikan prinsip kehati-hatian.
Ke depan, kemampuan menjaga kualitas pendanaan, kecukupan modal, dan pengelolaan risiko akan menjadi faktor penting dalam menentukan keberlanjutan pertumbuhan BRI. Dengan fondasi tersebut, perseroan menargetkan ekspansi kredit tetap berjalan seiring dengan terjaganya profitabilitas dan kesehatan keuangan.
(tim)