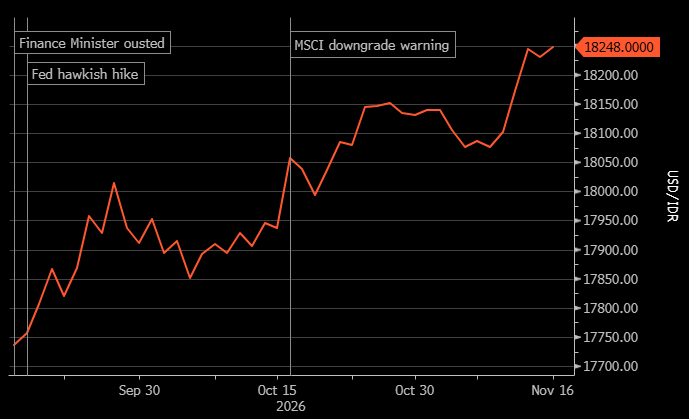
Depresiasi rupiah kali ini tidak cuma terjadi lantaran menguatnya dolar Amerika Serikat (AS), meningginya yield US Treasury, atau adanya perubahan ekspektasi suku bunga global.
Tekanan terhadap rupiah datang dari akumulasi dari memburuknya sentimen investor, ketidakpastian politik domestik, risiko turunnya klasifikasi pasar saham RI oleh MSCI, juga adanya kerentanan pada keseimbangan eksternal.
Berikut faktor-faktor yang pendorong pelemahan rupiah dalam dua bulan terakhir:
-
Tekanan Eksternal
Kenaikan suku bunga The Fed yang bernada hawkish pada 17 September, turut memberi tekanan terhadap mata uang Asia. Yield US Treasury tenor 2 dan 10 tahun naik sekitar 127 basis poin (bps) dan 100 bps antara Februari dan Oktober 2026.
Dalam periode sama, dolar AS juga menguat 3%. Alhasil, pasar negara berkembang mencatatkan arus keluar modal portofolio sebesar US$26,3 miliar pada September.
Tekanan eksternal ini juga diperkuat oleh harga minyak yang masih tinggi. Harga Brent rata-rata mencapai US$108,7/barel pada Oktober sebelum turun ke sekitar US$92/barel pada 11 November lalu.
Sebagai negara yang masih bergantung pada impor energi, kenaikan harga minyak ini memperbesar kebutuhan devisa sekaligus meningkatkan beban subsidi pemerintah.
Mengacu data APBN Kita terbaru, realisasi belanja subsidi tercatat naik 54,1 secara tahunan atau year-on-year (yoy). Kementerian Keuangan mencatat belanja subsidi sebesar Rp376,8 triliun, yang terdiri dari Rp222,5 triliun subsidi, dan Rp154,4 triliun kompensasi.
Beban subsidi ini berpotensi memperberat fiskal dengan kenaikan harga minyak mentah di atas asumsi APBN 2026 yang rata-ratanya masih dipatok US$75/barel.
-
MSCI mempercepat arus modal keluar
Faktor ini yang menjadi tekanan paling signfikan. Ancaman penurunan klasifikasi saham Indonesia oleh MSCI dari Emerging Market menjadi Standalone Market pada 16 Oktober menjadi katalis yang memperburuk persepsi risiko investor terhadap Indonesia.
Ancaman tersebut bukan sekadar persoalan teknis klasifikasi indeks. Perubahan status berpotensi mengurangi bobot Indonesia dalam portofolio investasi global, terutama dana pasif yang mengikuti indeks MSCI.
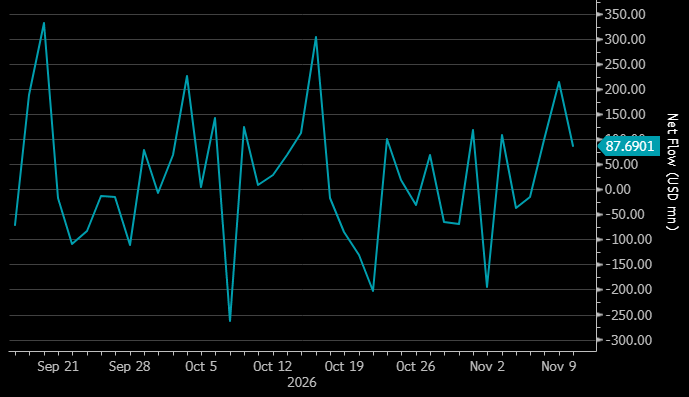
Goldman Sachs memperkirakan sekitar US$5,6 miliar arus keluar dana pasif berpotensi terjadi jika saham Indonesia dikeluarkan dari indeks MSCI. Risiko tambahan US$2,7 miliar juga kemungkinan terjadi dengan adanya penyesuaian indeks oleh FTSE Russell.
Besarnya potensi arus keluar modal asing itu membuat investor kian berhati-hati dalam mengambil posisi di aset rupiah.
-
Ketidakpastian politik
Ketidakpastian politik domestik jadi salah satu faktor yang memperburuk persepsi risiko investasi di Indonesia. Adanya pergantian pejabat di posisi strategis, yakni menteri keuangan pada 16 September memunculkan kekhawatiran sejauh mana kebijakan ekonomi yang telah berjalan akan dipertahankan atau justru mengalami perubahan.
Ketidakpastian politik juga semakin kompleks dengan pergantian wakil presiden yang turut menambah lapisan ketidakpastian soal stabilitas pemerintahan dan kesinambungan agenda kebijakan.
Bagi pasar, dinamika semacam ini meningkatkan risiko bahwa perhatian pemerintahan bisa teralihkan dari agenda ekonomi ke arah konsolidasi politik yang sepertinya menjadi prioritas utama.
-
Kerentanan eksternal
Defisit transaksi berjalan (current account deficit/CAD) mencapai US$12,5 miliar pada kuartal II-2026, terutama dipicu oleh naiknya biaya impor minyak. Sementara itu, defisit negara pembayaran mencapai rekor US$10 miliar, di paruh pertama 2026.
Defisit transaksi berjalan juga mencapai 3,3% terhadap PDB dk kuartal II-2026. Pada saat bersamaan, naiknya harga energi ikut mengerek ongkos subsidi dan mempersempit ruang kompromi kebijakan fiskal.
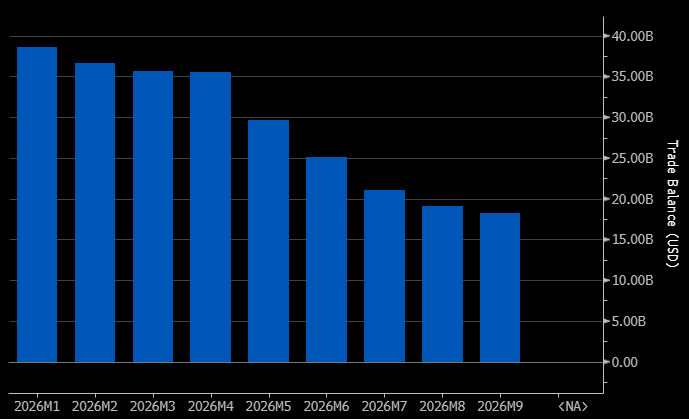
Sementara itu, cadangan devisa bruto tercatat US$146,3 miliar di akhir September, setara dengan 5,3 bulan pembayaran impor. Tapi, estimasi cadangan devisa neto sebenarnya telah menyusut sekitar US$19 miliar sejak Januari, sehingga membatasi kemampuan BI untuk mempertahankan intervensi di pasar valuta asing.
Defisit transaksi berjalan telah berulang kali menjadi tekanan struktural bagi rupiah. Ekonom Bloomberg memperkirakan CAD Indonesia mencapai 1,5% dari Produk Domestik Bruto (PDB) pada 2026, dan bertahan di kisaran 1,4% pada 2027-2028.
- Dengan bantuan Bloomberg AI -
(dsp)