Langkah stabilisasi dilakukan melalui intervensi di pasar offshore melalui transaksi Non-Deliverable Forward (NDF), serta di pasar domestik melalui transaksi Domestic Non-Deliverable Forward (DNDF) dan spot. Selain itu, bank sentral juga melakukan pembelian Surat Berharga Negara (SBN) di pasar sekunder.
Pendekatan Gubernur BI Destry Damayanti lebih mengutamakan penggunaan DNDF dan NDF offshore untuk membatasi penggunaan cadangan devisa akibat intervensi spot, sembari tetap mempertahankan opsi intervensi di pasar spot.
Hal ini terlihat dari pergerakan di pasar NDF. Rupiah di pasar luar negeri kembali stabil dengan penguatan sebesar 0,22% ke Rp18.222/US$.
Meski begitu, risiko dan sentimen masih membayangi perjalanan rupiah di sepanjang sisa kuartal tahun ini.
Dari sisi eksternal, penguatan yang terjadi pada dolar AS yang didorong oleh ekspektasi kenaikan suku bunga The Fed tetap jadi faktor penekan utama.
Selain itu, adanya defisit transaksi berjalan yang melebar di kuartal II-2026 senilai US$3,5 miliar, diikuti defisit neraca pembayaran di semester I-2026 sebesar US$10 miliar, turut membuat posisi rupiah semakin rentan secara struktural.
Ditambah, risiko penurunan status pasar oleh MSCI menjadi Standalone Market turut menambah beban bagi gerak rupiah untuk memperkuat posisinya. Untuk diketahui, rupiah telah melemah 8,3% sepanjang tahun ini dan menjadi mata uang terlemah di kawasan Asia.
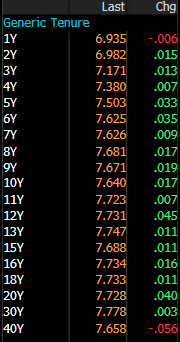
Sementara itu, di pasar obligasi domestik posisi asing masih net-sell. Terlihat dari kenaikan yield di hampir semua tenor. Pada tenor 10 tahun, yield naik sebesar 1,7 bps jadi 7,64%, tenor 5 tahun naik 3,3 bps jadi 7,5%, begitu juga dengan tenor 6 tahun naik 3,7 bps ke 7,62%.
Jika tekanan jual di pasar obligasi terus berlanjut, penguatan rupiah yang ditopang intervensi kemungkinan belum akan membalikkan tren. Hanya sekadar menahan laju pelemahan tidak terlalu dalam.
(dsp/aji)