Kedua indikator ini melampaui perkiraan ekonom, sekaligus menunjukkan bahwa tekanan harga ternyata masih persisten walaupun The Fed telah mempertahankan suku bunga di pertemuan Oktober kemarin.
Kondisi ini semakin memperkuat kekhawatiran bahwa kebijakan moneter AS ternyata belum cukup kuat untuk mengembalikan inflasi menuju target 2%.
Perubahan ekspektasi pasar kian tajam setelah Gubernur The Fed Christopher Waller membuka kemungkinan adanya kenaikan suku bunga sebesar 50 bps di pertemuan Desember, jika inflasi terus meningkat.
Pernyataan itu juga kemudian diperkuat oleh Presiden Federal Reserve Bank of Dallas Lorie Logan, yang menilai bank sentral masih perlu menaikkan suku bunga setidaknya dua kali, masing-masing 25 bps, dengan tempo yang lebih cepat daripada beberapa bulan terakhir.
Alhasil, sinyal hawkish itu mengubah perhitungan investor terhadap arah kebijakan moneter AS dalam semalam. Pasar kini memperhitungkan kenaikan suku bunga 25 bps pada Desember, sebagai skenario yang hampir pasti, sekaligus membuka peluang adanya kenaikan sebesar 50 bps.
Hingga Juni 2027, pasar bahkan telah memasukkan ekspektasi sekitar tiga kali kenaikan suku bunga, masing-masing 25 bps. Artinya, investor mulai memperkirakan bahwa siklus pengetatan moneter agaknya belum mencapai puncak.
Yield Obligasi Negara Lainnya
Kenaikan yield di pasar obligasi AS turut merembet ke pasar obligasi negara lainnya. Kenaikan yield di pasar US Treasury disusul terangkatnya yield obligasi Inggris sebesar 9,4 bps jadi 5,22%, obligasi Prancis juga naik 7 bps jadi 4,79%, begitu juga dengan Jerman naik 5,5 bps jadi 3,31%.
Di kawasan Asia Pasifik, yield obligasi pemerintah Jepang naik 6,3 bps jadi 2,74%, diikuti Australia naik 6,2 bps jadi 5,04%, dan Selandia Baru naik 5,2 bps jadi 4,65%.
Sementara sebagian obligasi negara lainnya di kawasan masih bertahan dalam tekanan dengan yield 2,09% untuk Singapura, 1,89% untuk obligasi Thailand, 3,77% obligasi Malaysia, dan 3,84% obligasi Korea Selatan.
Tekanan juga merambat pada obligasi pemerintah berdenominasi dolar AS, termasuk Indonesia (INDON) dan Filipina (PHILIPS) masing-masing jadi 5,98% untuk tenor 10 tahun.
Dampak ke Pasar Indonesia
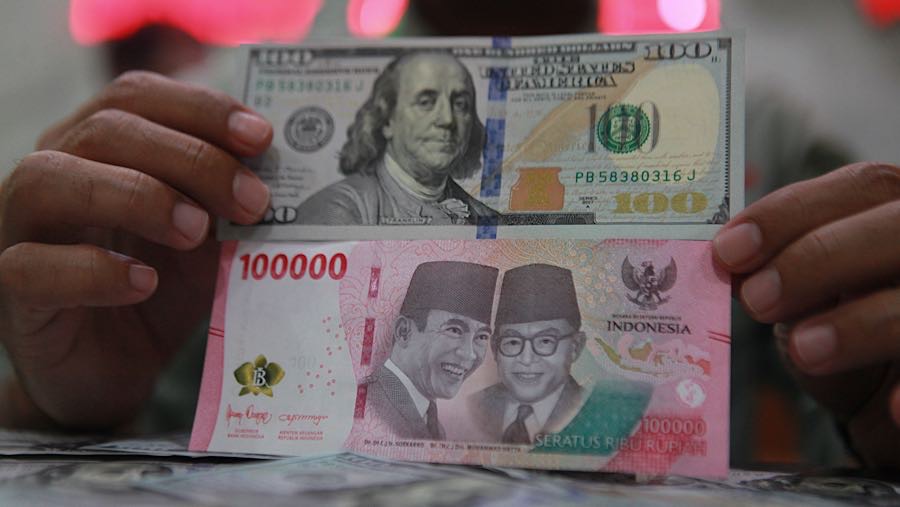
Perubahan ekspektasi suku bunga AS yang terjadi secara semalam ini kembali menjadi risiko eksternal bagi Indonesia, terutama setelah rupiah mulai menunjukkan pemulihan dan stabilitas ke bawah Rp18.100/US$.
Bahkan, dalam lelang Surat Utang Negara (SUN) kemarin, penawaran yang masuk naik tajam menjadi Rp79,71 triliun. Pemerintah pun menaikkan total nominal yang dimenangkan menjadi Rp35 triliun dari target Rp30 triliun.
Naiknya yield US Treasury berpotensi kembali mengurangi daya tarik obligasi pemerintah Indonesia, jika selisih imbal hasil keduanya kian menyempit. Di sisi lain, tekanan itu juga bisa membatasi ruang gerak BI, yang harus menjaga stabilitas rupiah. Sementara, perekonomian domestik masih membutuhkan dukungan likuiditas dan pembiayaan untuk menjaga momentum pertumbuhan.
(dsp/aji)