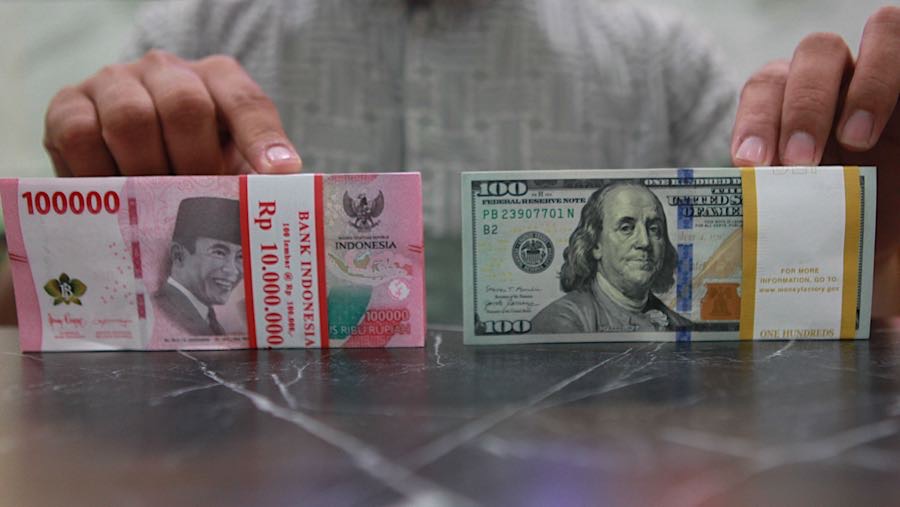
Meredanya tekanan dari pasar uang Amerika Serikat (AS) dengan terpangkasnya yield US Treasury tenor 10 tahun ke bawah 5% kembali membuka ruang penguatan bagi mata uang kawasan.
Pekan depan, bank sentral AS kembali menggelar rapat Federal Open Market Committee (FOMC) pada 27-28 Oktober. Berdasarkan Fedwatch, bank sentral AS diperkirakan menahan suku bunga acuan dalam pertemuan tersebut lantaran sejumlah data ekonomi masih mendukung langkah hawkish hold.
Namun, jika harga minyak mentah terus menanjak secara persisten dan menggiring inflasi naik, The Fed diperkirakan akan mengerek Fed Fund Rate (FFR), setidaknya 25 basis poin (bps).
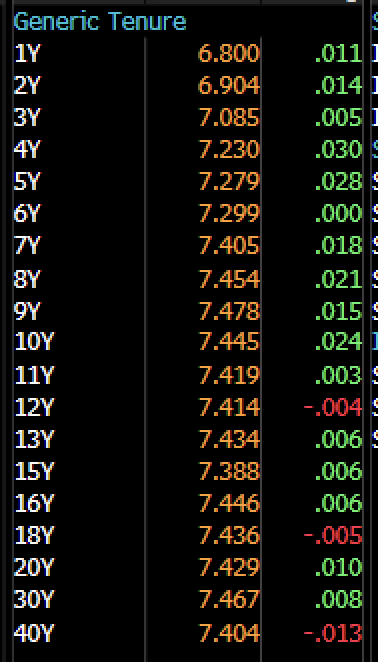
Dari pasar obligasi negeri, aksi jual terjadi di sebagian tenor pendek, menengah hingga panjang dan memperberat langkah rupiah hari ini. Yield surat utang negara (SUN) tenor 10 tahun kembali naik jadi 7,43%, diikuti kenaikan tenor pendek seperti 1 tahun yang kembali menyentuh 6,8%.
Di pasar offshore, langkah Bank Indonesia (BI) mengintervensi terlihat dari gerak rupiah Non-Deliverable Forward (NDF) yang tertahan di Rp18.111/US$ pada 15:15 WIB. Pekan depan, pergerakan rupiah akan dipengaruhi perkembangan geopolitik di Timur Tengah, pergerakan harga minyak mentah, serta sinyal kebijakan The Fed.
Apabila harga minyak kembali melonjak dan pasokan kembali terganggu, maka tekanan terhadap mata uang Asia, termasuk rupiah bisa berlanjut. Lonjakan harga minyak bisa menambah beban impor energi dan bisa memperbesar tantangan pemerintah yang saat ini menjaga harga bahan bakar minyak tidak naik, menggunakan skema subsidi.
Terlebih, baru-baru ini pemerintah sedang mengkaji opsi penambahan kuota Pertalite. Jika konsumsi BBM Pertalite yang mengandung subsidi itu meningkat, maka kebutuhan kompensasi ikut naik dan menekan fiskal dan menambah tekanan sentimen yang memperberat gerak rupiah.
(riset/aji)