“Masih perlu dilihat apakah tambahan kapasitas yang saat ini dibangun akan menimbulkan kelebihan kapasitas seperti yang terjadi pada industri nikel. Namun, kekhawatiran tersebut mereda dalam kondisi pasar saat ini, yang makin ketat akibat gangguan pasokan tambahan di kawasan serta kesulitan memperoleh pasokan listrik di wilayah lain,” tulis LPEM UI dalam riset berjudul Assessing Market Risk in Indonesia’s Critical Mineral: Strategies for a Resilient Supply Chain.
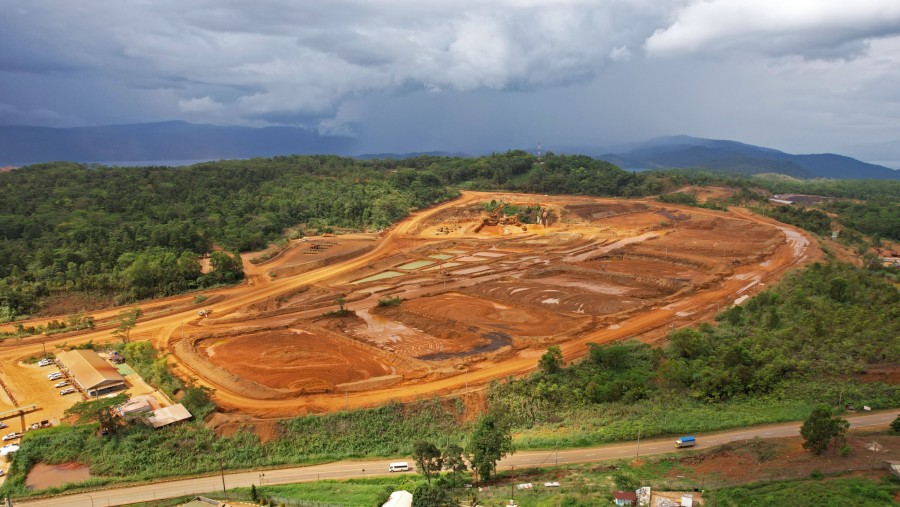
LPEM UI mengungkapkan momentum investasi dari pelarangan ekspor bijih bauksit oleh Indonesia dan pembatasan kapasitas produksi aluminium China terbukti menghasilkan investasi baru yang signifikan.
Fasilitas Peleburan
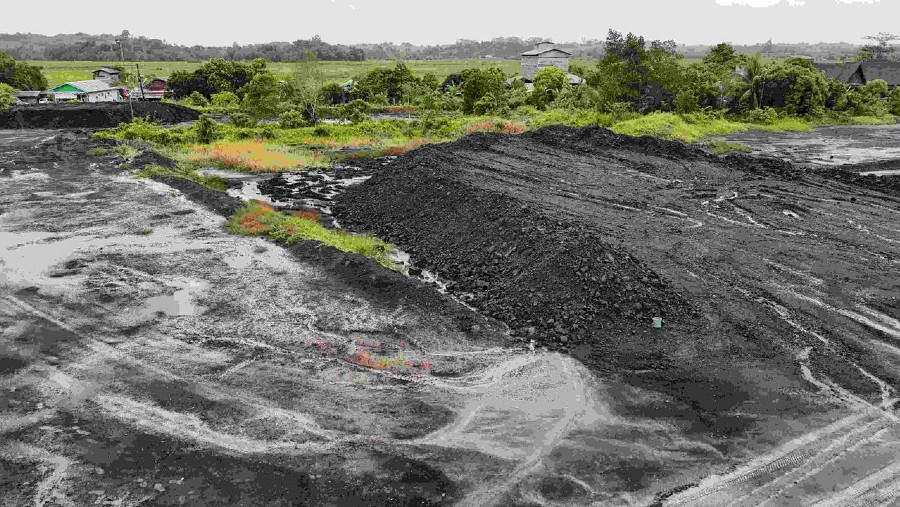
Terdapat tiga fasilitas pabrik peleburan alumina yang beroperasi pada 2025, dengan sedikitnya tiga pabrik peleburan tambahan yang diperkirakan beroperasi pada akhir 2027.
LPEM UI mencatat masing-masing pabrik peleburan mewakili investasi modal sekitar US$1 miliar, dan total kapasitas alumina berpotensi mencapai 7—10 juta metrik ton per tahun apabila seluruh proyek terealisasi.
Begitu juga pada aluminium, di mana total kapasitas terpasang smelter mencapai 1,1 juta metrik ton pada 2025 dan diprediksi terus meningkat menjadi sekitar 1,98 juta metrik ton pada akhir 2026—yang didukun investasi China dari Tsingshan, Nanshan, dan Huachin.
“Dengan demikian, lonjakan investasi ini menandai perubahan cepat dari posisi Indonesia beberapa tahun lalu. Namun, perkembangan tersebut juga menimbulkan risiko terkait dengan kelebihan pasokan, penipisan cadangan, dan kecepatan pembangunan infrastruktur energi yang dibutuhkan untuk mendukung peleburan dalam skala besar,” tegas LPEM UI.
Rantai Hilirisasi Rapuh
Kendati begitu, LPEM UI menilai Indonesia belum memiliki pijakan yang kuat pada tahap lanjutan dalam rantai hilirisasi aluminium.
LPEM UI memandang hilirisasi bauksit masih fokus pada penguatan tahapan inti pengolahan aluminium, bukan memperluas basis manufaktur yang lebih hilir.
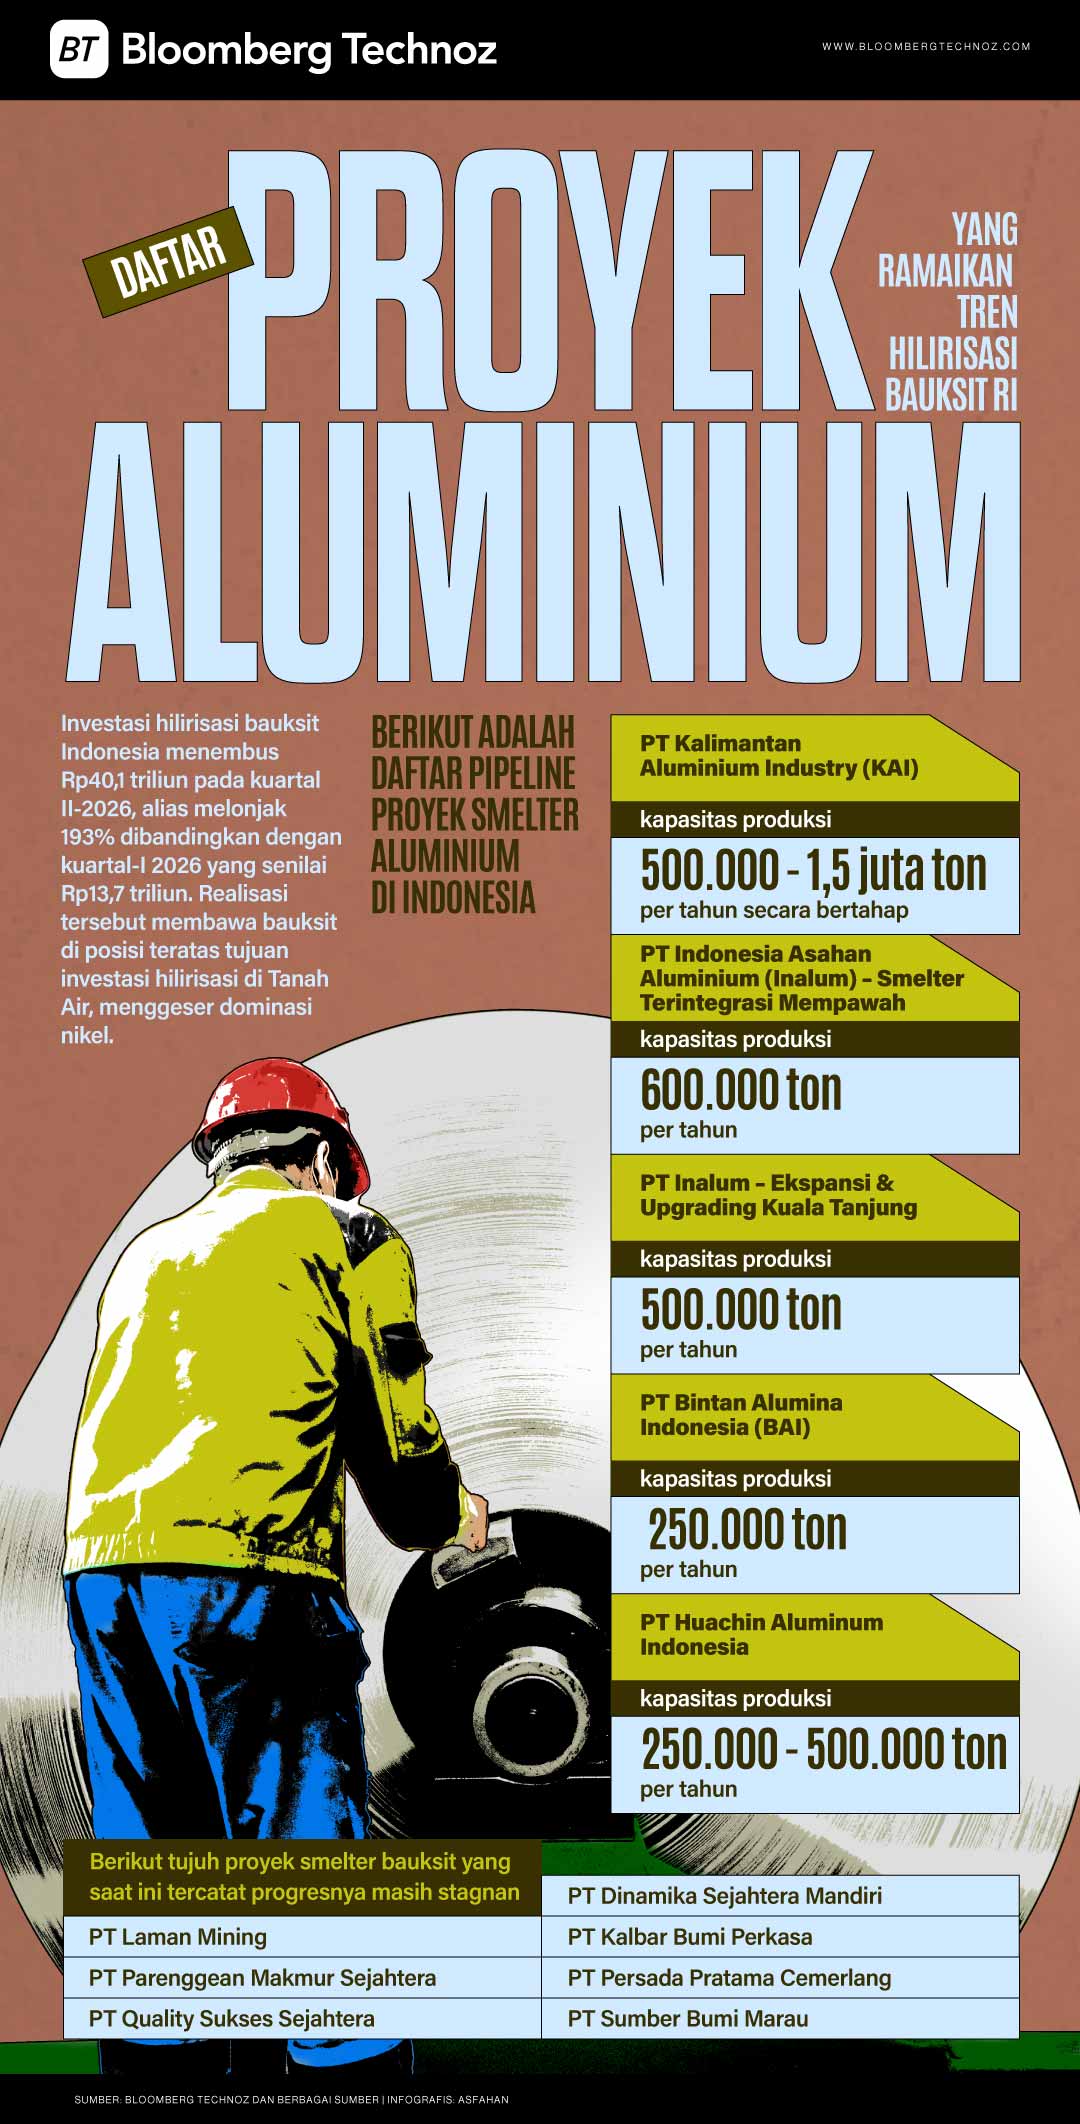
Selain faktor tersebut, ketersediaan energi listrik untuk smelter juga menjadi sorotan, sebab fasilitas smelter yang bakal dibangun tersebut diperkirakan bakal mengandalkan pembangkit listrik tenaga uap (PLTU) batu bara captive.
“Secara keseluruhan, temuan-temuan tersebut menunjukkan bahwa melangkah lebih jauh ke hilir bukan sekadar persoalan menambah kapasitas pengolahan. Upaya ini juga membutuhkan pasokan energi yang memadai, infrastruktur yang andal, serta basis industri yang mampu mendukung integrasi lebih dalam di seluruh rantai industri aluminium,” tegasnya.
Sebagai informasi, Kementerian Investasi dan Hilirisasi/Badan Koordinasi Penanaman Modal (BKPM) melaporkan realisasi investasi hilirisasi pada kuartal III-2026 mencapai Rp179,9 triliun atau naik 19,4% secara year on year (yoy).
Hilirisasi bauksit tercatat menjadi penopang realisasi investasi hilirisasi kuartal III-2026 dengan besaran Rp61,9 triliun, lebih tinggi dari investasi hilirisasi nikel senilai Rp48 triliun.
Pada periode yang sama, realisasi investasi besi baja tercatat mencapai Rp10,5 triliun, realisasi investasi tembaga Rp2,1 triliun, emas dan perak Rp1,6 triliun, serta sektor mineral lainnya Rp4,5 triliun.
Secara umum, realisasi investasi hilirisasi mineral pada kuartal III-2026 tercatat mencapai Rp128,6 triliun.
Adapun, salah satu perusahaan China yang cukup ekspansif di sektor hilirisasi bauksit tersebut adalah Tsingshan Holding Group Co., perusahaan yang sebelumnya menjadi kunci bagi munculnya Indonesia sebagai pemain dominan di sektor nikel.
Di sektor aluminium, mereka telah bekerja sama dengan Huafon Group dan Xinfa Group untuk membangun dan mengoperasikan pabrik peleburan di kawasan industri Morowali, Sulawesi, dan di Maluku Utara; tempat Weda Bay berada.
Belum lama ini, Tsingshan dikabarkan sedang bernegosiasi dengan raksasa perdagangan komoditas Mercuria Energy Group, Glencore Plc, dan Trafigura Group untuk mengamankan investasi di smelter aluminium barunya senilai US$3 miliar di Indonesia.
(azr/wdh)