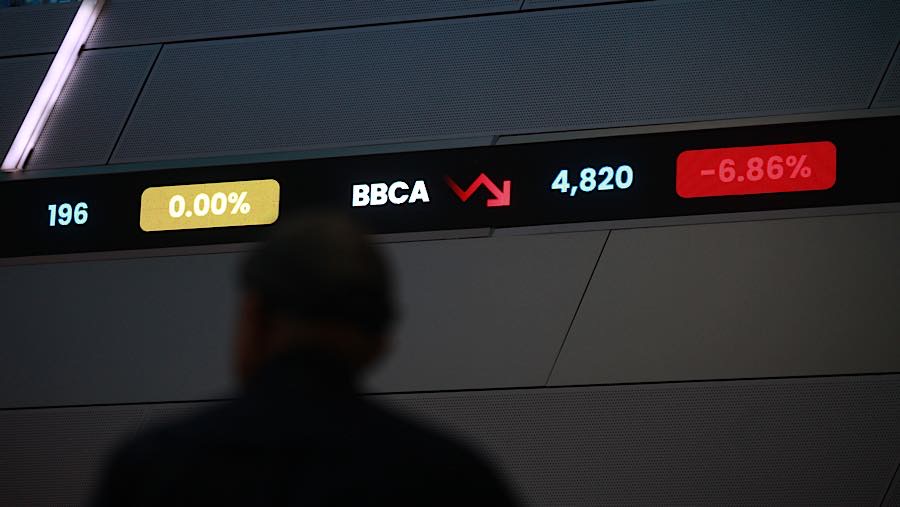
Dalam riset UBS yang disusun oleh Joshua Tanja dan Ivan Reynaldo Sutheja disebutkan, penurunan valuasi saham BBCA lebih banyak dipengaruhi oleh sentimen negatif investor asing terhadap Indonesia ketimbang perubahan fundamental perseroan.
UBS mencatat pertumbuhan kredit BBCA meningkat menjadi 10,5% secara tahunan (year-on-year/YoY) pada Agustus 2026, dibandingkan dengan 5% pada Mei 2026. Kredit korporasi tumbuh sekitar 18% YoY, ditopang permintaan dari berbagai sektor, termasuk teknologi dan pusat data, sumber daya alam, minyak nabati, serta makanan dan minuman.
Manajemen BBCA juga memperkirakan pertumbuhan kredit sepanjang 2026 mendekati 10% secara tahunan. Permintaan kredit tersebut terutama didorong oleh belanja modal (capital expenditure/capex), bukan semata-mata kebutuhan modal kerja.
Dari sisi profitabilitas, UBS mencatat margin bunga bersih (net interest margin/NIM) bulanan BBCA telah membaik menjadi 5,6%-5,7% dari titik terendah 5,2% pada April 2026. Pemulihan tersebut terutama ditopang oleh penyesuaian imbal hasil kredit korporasi, sementara pertumbuhan dana murah atau current account and savings account (CASA) yang melampaui 10% YoY membantu perseroan mempertahankan biaya pendanaan yang rendah.
UBS juga mencatat tingkat pengembalian ekuitas (return on equity/ROE) BBCA mencapai sekitar 24% pada Agustus 2026, dengan rasio biaya terhadap pendapatan (cost-to-income ratio) mendekati 30%.
"Kualitas aset kredit korporasi dinilai tetap terjaga, sementara tekanan kualitas kredit lebih terkonsentrasi pada segmen usaha kecil dan menengah serta konsumer," seperti dikutip dari riset tersebut, Rabu (21/10/2026).
Sejalan dengan penilaian tersebut, Sucor Sekuritas dalam riset Bank Central Asia: Quality That Outlasts the Cycle tertanggal 20 Oktober 2026 mempertahankan rekomendasi Buy untuk saham BBCA dengan target harga Rp6.800/saham.
Analis Sucor Sekuritas Edward Lowis menyoroti keunggulan struktur pendanaan BBCA, dengan rasio CASA mencapai 84,3% pada semester I-2026. Perseroan juga mencatat rasio biaya terhadap pendapatan sebesar 29,3% pada periode yang sama, mencerminkan efisiensi operasional yang dinilai mendukung profitabilitas.
Edward memperkirakan laba bersih BBCA mencapai Rp55,7 triliun pada 2026 dan Rp54,8 triliun pada 2027. Proyeksi tersebut mencerminkan pandangan konservatif terhadap pertumbuhan kredit dan kualitas aset di tengah potensi peningkatan biaya kredit.
"Penurunan valuasi saham BBCA telah membuat harga sahamnya lebih menarik dibandingkan dengan tingkat historis, meskipun keunggulan struktural perseroan dinilai masih terjaga," ujar Edward.
Di tengah tekanan jual asing, perbedaan antara pergerakan dana investor dan penilaian terhadap fundamental BBCA menjadi salah satu aspek yang dicermati pelaku pasar.
Edward merekomendasikan buy saham BBCA dengan target harga Rp6.800/saham. UBS merekomendasikan serupa dengan target harga Rp7.150/saham.
Berdasarkan konsensus analis yang dihimpun Bloomberg, ada 34 atau setara 91,9% analis merekomendasikan buy. Hanya ada tiga atau 8,1% analis merekomendasikan hold, tanpa ada satu pun analis merekomendasikan sell.
(red)