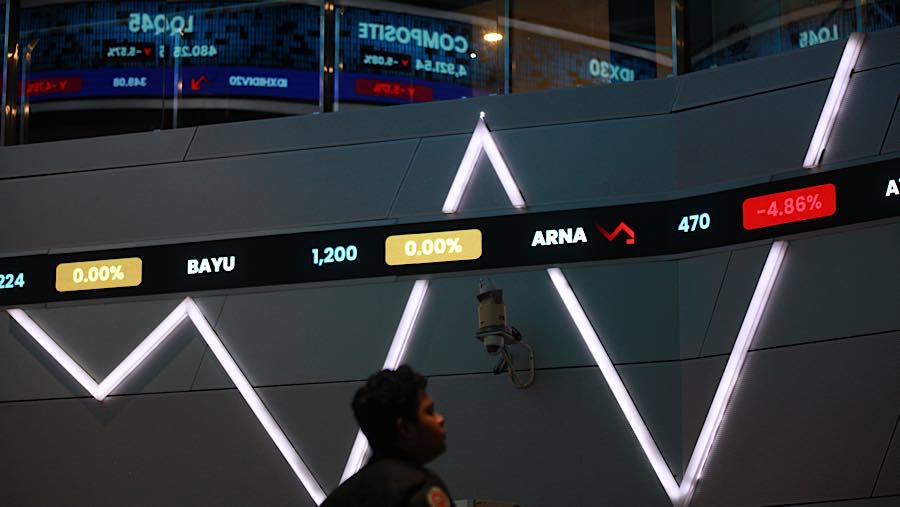
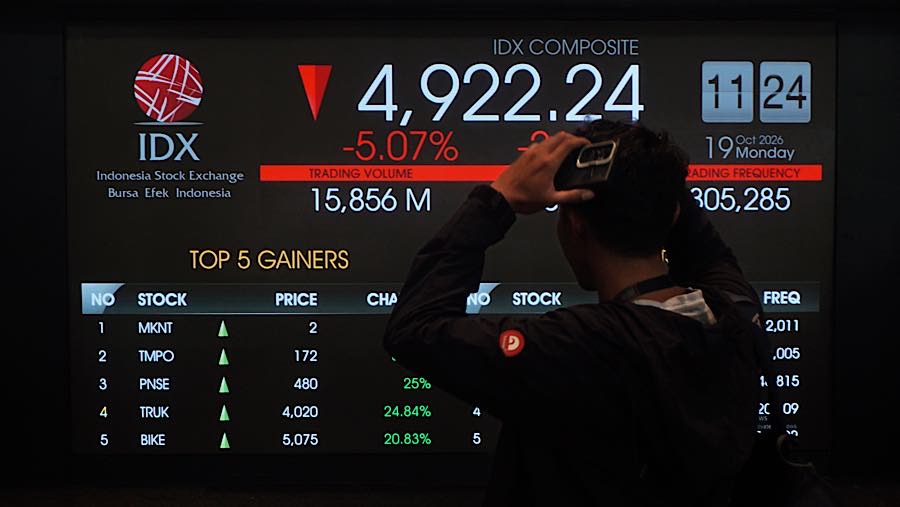
“Akibatnya, kekhawatiran tidak lagi terbatas pada pasar saham, tetapi berpotensi menyebar ke pasar obligasi, nilai tukar rupiah, dan persepsi risiko Indonesia secara keseluruhan,” katanya.
Meski demikian, kenaikan CDS tidak boleh sepenuhnya dikaitkan dengan MSCI karena tekanan terhadap persepsi risiko Indonesia sebenarnya sudah berlangsung sebelumnya.
Pada akhir 2025, CDS Indonesia masih berada di sekitar 68,86 basis poin, kemudian meningkat menjadi 91,07 basis poin pada akhir September 2026. Artinya, sebagian besar kenaikan sepanjang tahun sudah terjadi sebelum pengumuman MSCI pada pertengahan Oktober.
Faktor yang turut memengaruhi antara lain ketegangan geopolitik, kenaikan harga minyak dunia, penguatan dolar AS, tingginya imbal hasil obligasi Amerika Serikat, serta kekhawatiran terhadap kondisi fiskal dan pembiayaan eksternal Indonesia. Risiko tersebut diperbesar oleh defisit transaksi berjalan yang mencapai 3,34% terhadap PDB pada triwulan II-2026, penurunan cadangan devisa, dan tekanan terhadap rupiah.
“Pengumuman MSCI kemudian menjadi pemicu tambahan yang memperburuk sentimen investor. Secara ekonomi, dampaknya perlu diwaspadai karena kenaikan CDS mencerminkan meningkatnya premi risiko negara, yang dapat mendorong biaya pembiayaan pemerintah dan korporasi menjadi lebih mahal apabila berlangsung berkepanjangan,” katanya.
Namun, kondisi ini belum dapat disebut sebagai krisis utang karena pertumbuhan ekonomi Indonesia masih berada di atas 5%, cadangan devisa mencapai 146,3 miliar dolar AS, dan perbankan secara umum masih memiliki permodalan serta likuiditas yang memadai.
Pemulihan Kepercayaan Investor Jadi Prioritas
Solusi utamanya menurut Josua adalah memulihkan kepercayaan investor melalui perbaikan fundamental dan tata kelola, bukan sekadar melakukan intervensi untuk menahan kenaikan CDS. Dalam jangka pendek, Bank Indonesia perlu menjaga stabilitas rupiah dan likuiditas pasar keuangan melalui instrumen moneter serta intervensi valuta asing yang terukur.
“Kementerian Keuangan harus memastikan disiplin fiskal tetap terjaga, kebutuhan pembiayaan utang dikelola secara hati-hati, dan komunikasi mengenai kondisi APBN dilakukan secara transparan,” katanya.
Sementara itu, OJK dan BEI harus mempercepat pembenahan transparansi kepemilikan saham, pemeriksaan dugaan manipulasi perdagangan, serta penegakan hukum yang konsisten untuk menjawab kekhawatiran MSCI.
Pemerintah juga perlu menjaga kepercayaan lembaga pemeringkat kredit dan investor obligasi internasional melalui kepastian kebijakan serta pengelolaan risiko fiskal yang kredibel.
Ke depan, indikator yang perlu dicermati adalah pergerakan CDS dibandingkan negara-negara Asia, arus modal asing pada SBN, imbal hasil obligasi pemerintah, cadangan devisa, dan stabilitas rupiah.
Apabila CDS Indonesia terus meningkat sementara premi risiko negara kawasan relatif stabil, hal tersebut menjadi indikasi semakin besarnya pengaruh risiko domestik. Kesimpulannya, MSCI memang memperburuk persepsi risiko Indonesia, tetapi akar persoalannya lebih luas daripada pasar saham.
“Yang harus dicegah pemerintah adalah jangan sampai krisis kepercayaan di pasar modal berkembang menjadi kenaikan biaya utang, pelemahan rupiah yang berkepanjangan, dan akhirnya menghambat investasi serta pertumbuhan ekonomi nasional,” pungkasnya.
(ell)