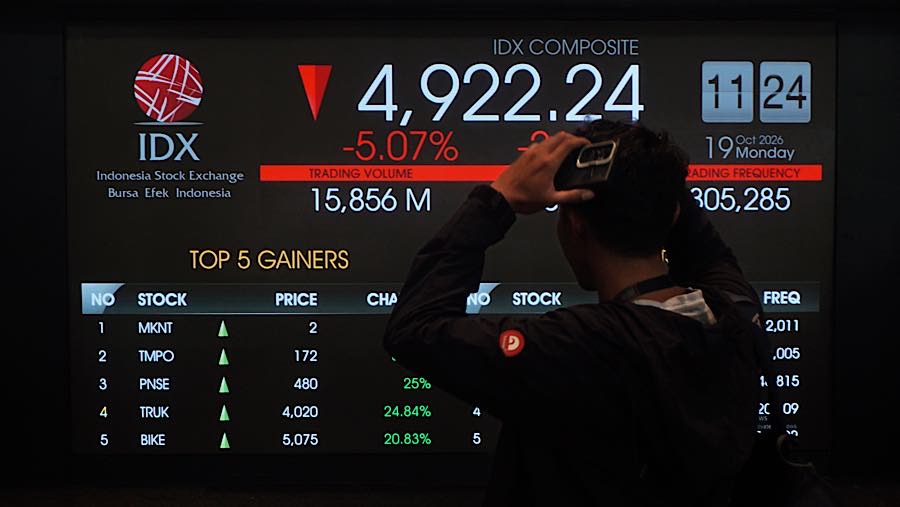
“Meski reformasi telah diumumkan, kekhawatiran signifikan masih ada terkait disfungsi pasar, termasuk dugaan perilaku perdagangan terkoordinasi yang terus berlanjut dan tidak adanya bukti penegakan aturan yang berarti,” begitu sebut MSCI dalam keterangan resminya.
Ekonom Universitas Andalas Syafruddin Karimi menilai, kejadian ini disebabkan oleh lemahnya deteksi dini, pengawasan jaringan transaksi, dan verifikasi kepemilikan efektif. Ia menyebut, temuan OJK di saham PT Dian Swastatika Sentosa Tbk (DSSA) menunjukkan manipulasi yang disebut terencana dan terstruktur berlangsung melalui beberapa anggota bursa. Sementara kasus PT PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN) memperlihatkan alokasi saham kepada pihak terkait pengendali yang identitasnya disamarkan.
"Jika pola seperti ini baru terungkap setelah konsentrasi kepemilikan dan distorsi harga membesar, berarti suveillance terlalu bertumpu pada kepatuhan formal bukan economic substance," sebut Syafruddin.
Hal ini mencerminkan kepatuhan hanya sebatas di atas kertas semata. Perusahaan memenuhi syarat yang tercantum dalam regulasi, seperti memenuhi batas minimum free float.
Namun jika sebagian besar saham yang tercatat sebagai milik publik sebenarnya terkonsentrasi pada pihak-pihak yang saling terafiliasi, jarang diperdagangkan, atau tidak benar-benar tersedia bagi investor, maka likuiditas riil saham itu sebenarnya bisa jadi jauh lebih rendah daripada yang terlihat di atas kertas.
Dalam konteks ini, Syafruddin menjelaskan bahwa BEI seharusnya dapat membaca anomali harga, volume, dan keterhubungan rekening, sumber dana, dan pola transaksi sinkron sebagai satu jaringan risiko. Di sisi lain, menurut Syafrudin, OJK juga perlu memastikan underwriter, perusahaan efek, dan kustodian menjalankan fungsi gatekeeper, bukan sekadar administrasi.
Ia menilai, kesalahan saat ini yang paling mahal adalah menganggap free float administrasif sama dengan free float efektif. "Ketika perbedaan itu tidak dideteksi cepat, harga dapat terlihat likuid dan fair, padahal struktur pasarnya terdistorsi," kata Syafrudin.
Transparansi Harus Lebih Tinggi
Untuk memulihkan kredibilitas pasar saham, otoritas terkait harus mampu melakukan reformasi, bukan sekadar memberi sanksi.
Kepala Ekonom PT Bank Permata Tbk (BNLI) Josua Pardede mengatakan, pengenaan sanksi administratif memang penting untuk menunjukkan keseriusan penegakan hukum, tapi besarnya denda tidak otomatis mencerminkan efektivitas pengawasan pasar modal.
Menurut Josua, reformasi pasar modal harus menyentuh tiga persoalan utama, yakni transparansi kepemilikan, integritas pembentukan harga saham, dan kredibilitas penegakan hukum.
Sejalan dengan itu, Syafrudin menyebut, BEI dan OJK perlu memindahkan fokus reformasi dari penambahan atusan menjadi verifikasi hasil. "Kredibilitas akan naik jika investor dapat melihat bahwa manipulasi makin sulit dilakukan, bukan hanya bahwa denda makin besar," ujar Syafrudin.
Untuk memulihkan kepercayaan investor dan kredibilitas pasar modal RI, baik Syafruddin maupun Josua, mengatakan BEI dan OJK perlu mengupayakan langkah reformasi yang konkret dan terukur, dan dapat dilihat dalam langkah-langkah berikut.
Pertama, BEI dan OJK perlu membangun pemetaan beneficial ownership hingga ultimate owner agar pihak terkait tidak dapat memecah kepemilikan melalui banyak rekening atau badan hukum.
Kedua, BEI perlu memperkuat pemantauan berbasis jaringan yang menghubungkan transaksi, sumber dana, broker, kustodian, dan pola perdagangan sinkron. Ketiga, proses Initial Public Offering (IPO) harus membuka struktur fixed allotment hubungan dengan pengendali, serta perubahan kepemilikan sesudah pencatatan.
"Proses IPO perlu diperketat dengan pemeriksaan hubungan afiliasi, sumber pendanaan, dan pola penjatahan saham sehingga konsentrasi kepemilikan yang disembunyikan dapat dicegah sebelum perusahaan tercatat," kata Josua.
Keempat, OJK perlu menerbitkan ringkasan enforcement (penegakan hukum) yang cukup rinci untuk menunjukkan pola pelanggaran, jenis sanksi, dan tindak lanjut tanpa menganggu proses hukum.
Selain itu, penegakan hukum juga harus konsisten, tidak diskriminatif, dan dapat ditelusuri perkembangannya. "Termasuk tindak lanjut terhadap perusahaan sekuritas, penjamin emisi, maupun pihak lain telah berjalan," sebut Josua.
Josua menambahkan, keterbukaan pemegang saham di atas 1%, perluasan klasifikasi investor, publikasi konsentrasi kepemilikan, dan peningkatan prasyaratan saham publik diterapkan sesuai tahapan yang ditetapkan, serta anomali perdagangan berisiko tinggi telah diperiksa dan ditindaklanjuti dalam tenggat yang terukur.
Selanjutnya, menurut Syafruddin reformasi yang akan dipercaya pasar adalah yang dapat mengubah insentif pelaku, meningkatkan free float efektif, memperdalam likuiditas, dan membuat harga saham jadi lebih bisa dipercaya.
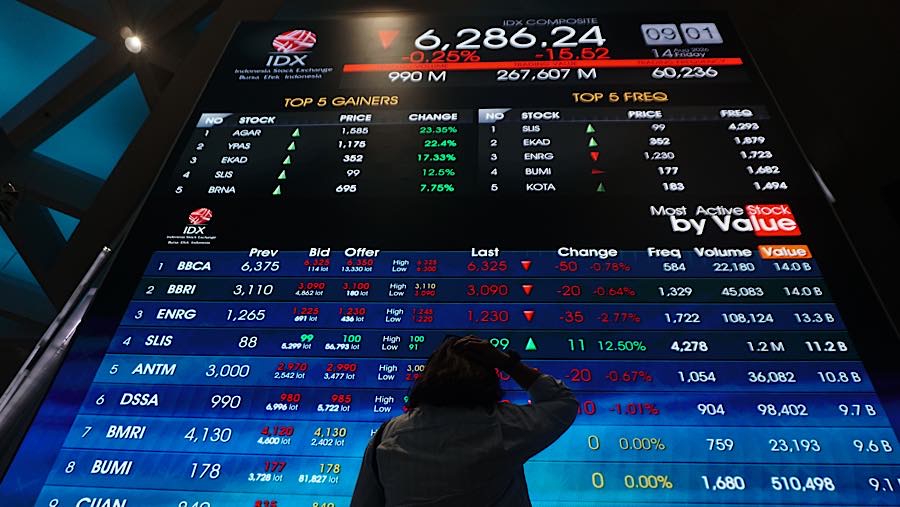
Kejatuhan IHSG usai peringatan MSCI ini sejatinya menyingkap persoalan yang lebih besar daripada volatilitas harga saham. Pasar modal membutuhkan lebih dari sekadar perusahaan tercatat yang besar, dan kapitalisasi yang tinggi. Lebih dari itu, pasar modal harus ditopang oleh kepemilikan yang transparansi dan likuiditas yang nyata, harga yang terbentuk secara wajar, serta penegakan hukum yang bisa dipercaya.
Pemulihan Kepercayaan
Pelaku pasar akan bisa menilai efektivitas reformasi itu dari kondisi pasar sebenarnya. Seperti, menurunnya jumlah emiten dengan high shareholding concentration, disertai peningkatan saham yang benar-benar beredar. Setidaknya, ini dapat menjadi target BEI dan OJK dalam tiga bulan ke depan.
Selain itu, Syafruddin menilai reformasi itu akan terlihat dari kualitas pasar yang membaik. Misalnya, bid-ask spread (selisih harga beli-jual) menyempit, kedalaman pasar meningkat, turnover lebih merata dan tidak hanya terkonsentrasi pada segelintir emiten yang aktif diperdagangkan.
Reformasi juga semestinya diikuti dengan penurunan kejadian abnormal price-volume, yakni pergerakan harga dan volume transaksi yang tidak biasa dibandingkan pola normalnya. Misalnya harga saham melonjak atau anjlok tajam dalam waktu singkat, disertai lonjakan volume perdagangan yang tidak sebanding dengan informasi atau perkembangan fundamental perusahaan.
Pola semacam ini memang tidak otomatis membuktikan adanya manipulasi, tapi paling tidak dapat menjadi sinyal bagi regulator untuk melakukan pemeriksaan lebih lanjut. Jika pengawasan semakin efektif, transparansi kepemilikan membaik, dan penegakan aturan berjalan konsisten, kejadian-kejadian anomali semacam ini diharapkan bisa berkurang.
Syafruddin mengatakan, publik menilai reformasi dengan scorecard terbuka, bukan sekadar konferensi pers. BEI dan OJK sebaiknya menerbitkan secara berkala lima kelompok indikator yang jadi sorotan: konsentrasi kepemilikan, effective free float, kualitas likuiditas, efektivitas enforcement, dan kepercayaan investor.
"Yang paling penting, data harus konsisten dari bulan ke bulan, sehingga publik dapat membedakan reformasi nyata dari window dressing," tandas Syafruddin.
Senada, Josua menilai publik harus memiliki akses terhadap laporan kemajuan reformasi yang diterbitkan secara berkala dan dapat diperiksa oleh pihak independen.
"OJK dan BEI sebaiknya membangun laporan perkembangan pengawasan bulanan yang memuat jumlah emiten yang telah diperiksa kepemilikannya, persentase kepatuhan terhadap keterbukaan pemegang saham, jumlah ketidaksesuaian data saham publik yang ditemukan dan diperbaiki, serta perkembangan penanganan dugaan manipulasi perdagangan," kata Josua.
Josua menambahkan, untuk penegakan hukum, publik juga perlu mengetahui perbedaan antara perkara yang masih diperiksa, pelanggaran yang telah terbukti, serta sanksi yang ditetapkan, denda yang telah dibayar.
Selain itu, penting juga publik dapat mengetahui perkara yang diteruskan ke proses pidana, tanpa mengorbankan kerahasiaan penyidikan maupun perlindungan data pribadi.
Pada akhirnya, keberhasilan reformasi dan pulihnya kepercayaan investor tidak terjadi lantaran otoritas mengatakan bahwa pasar sudah kredibel, tapi justru ketika indikator menunjukkan manipulasi menurun, free float riil meningkat, likuiditas membaik dan investor bisa kembali bersedia menempatan modal tanpa meminta premi risiko berlebihan.
"Kepercayaan investor tidak dapat dipulihkan hanya melalui pernyataan bahwa pasar sudah aman, tetapi melalui bukti bahwa aturan benar-benar berlaku bagi seluruh pelaku pasar tanpa pengecualian," kata Josua.
Sebagai catatan, posisi Standalone Market merupakan ancaman yang lebih serius daripada turun ke Frontier Market seperti pertimbangan MSCI sebelumnya. Memang ini belum menjadi keputusan final. Proses konsultasi dijadwalkan berlangsung hingga 30 April 2027, dengan keputusan akhir diperkirakan keluar paling lambat 30 Juni 2027.
Sehingga, sebenarnya otoritas pasar modal Indonesia masih punya cukup waktu untuk berbenah dan melakukan reformasi yang nyata dan terukur, lebih dari sekadar pengumuman sanksi melalui konferensi pers.
--- artikel telah diperbarui dengan tambahan komentar ekonom
(dsp/aji)