“Untuk perusahaan sebesar ini, Anda membutuhkan produk-produk yang sangat laris untuk mendorong pertumbuhan,” kata Peter Andersen, CIO Andersen Capital Management, dimana dia membantu mengawasi aset senilai US$5,5 miliar. “Saya hanya tidak yakin apakah apa yang akan kita dapatkan cukup menarik untuk memicu titik balik.”
Harga sahamnya telah naik 25% tahun ini, menjadikan Apple sebagai yang berkinerja terbaik di antara tujuh raksasa teknologi Magnificent Seven atau Mag-7. Saham tersebut diperdagangkan pada PE lebih dari 35 kali perkiraan laba selama 12 bulan ke depan, tepat di sekitar rasio tertinggi sejak 2007 dan jauh di atas rata-rata 10 tahunnya sebesar 24.
Apple termasuk di antara 50 saham termahal di Indeks S&P 500, yang dihargai 19 kali laba masa depan.
Hal ini sebagian mencerminkan posisi unik Apple dalam tren AI, di mana perusahaan asal Cupertino ini tidak terpapar risiko pengeluaran namun dianggap sebagai salah satu pihak yang paling diuntungkan dari perkembangan teknologi tersebut. Hal ini juga menunjukkan ekspektasi tinggi para investor terhadap CEO baru, John Ternus, serta harapan mereka bahwa ia dapat mendorong pertumbuhan dengan memperbarui dan memperluas jajaran perangkatnya.
Namun, hal itu juga berisiko. Berdasarkan laporan Bloomberg Intelligence pekan lalu, perusahaan telah memangkas pesanan komponen untuk beberapa model iPhone akibat permintaan yang lebih lemah dari perkiraan. Sementara itu, konsumen merasa tertekan oleh inflasi yang tak kunjung mereda, dan Apple terpaksa menaikkan harga akibat kenaikan biaya komponen seperti chip memori.
“Apple memang menghadirkan produk-produknya dengan sempurna, tetapi sulit untuk berharap produk-produk ini benar-benar akan meledak,” kata Andersen, yang tidak memiliki saham perusahaan tersebut, sebagian karena menurutnya perusahaan ini kurang inovatif.
“Bukan hanya karena sudah ada pemain besar di pasar dalam negeri selama bertahun-tahun, tetapi Apple juga meluncurkan produk-produk ini ke pasar di mana konsumen sedang menghadapi tekanan yang besar.”
Terlebih lagi, tren pertumbuhan Apple tertinggal dari perusahaan-perusahaan Big Tech lainnya, sehingga valuasi pasar sahamnya yang tinggi semakin menonjol. Tahun fiskal perusahaan berakhir pada 30 September, dan diperkirakan akan mencatatkan kenaikan pendapatan tahunan sebesar 15% saat melaporkan hasil keuangannya dalam beberapa minggu ke depan. Namun, hal itu tampaknya mendekati puncaknya, dengan laju pertumbuhan diperkirakan melambat menjadi 10% pada tahun fiskal 2027 dan 7,8% pada tahun fiskal 2028.
“Apple tidak terlihat seperti saham nilai maupun saham pertumbuhan. Mengingat rasio valuasi saat ini, tampaknya meragukan untuk mengharapkan kenaikan harga saham yang signifikan dari sini,” terang Andersen.
Tentu saja, Apple bukan satu-satunya perusahaan yang mengalami perlambatan pertumbuhan. Penjualan sektor teknologi secara keseluruhan diperkirakan akan mengalami perlambatan dalam beberapa tahun mendatang, meskipun dari level yang jauh lebih tinggi. Menurut Bloomberg Intelligence, pendapatan sektor teknologi informasi S&P 500 diproyeksikan naik 37% pada tahun 2026, dan 29% pada tahun 2027.
Masih harus dilihat apakah produk-produk baru Apple akan mengubah prospek laba perusahaan. Namun, Wall Street belum terburu-buru menyesuaikan proyeksinya. Perkiraan para analis terhadap laba bersih perusahaan untuk tahun fiskal 2027 telah turun sebesar 0,6% selama tiga bulan terakhir, sementara perkiraan mereka terhadap pendapatan justru naik 0,7%.
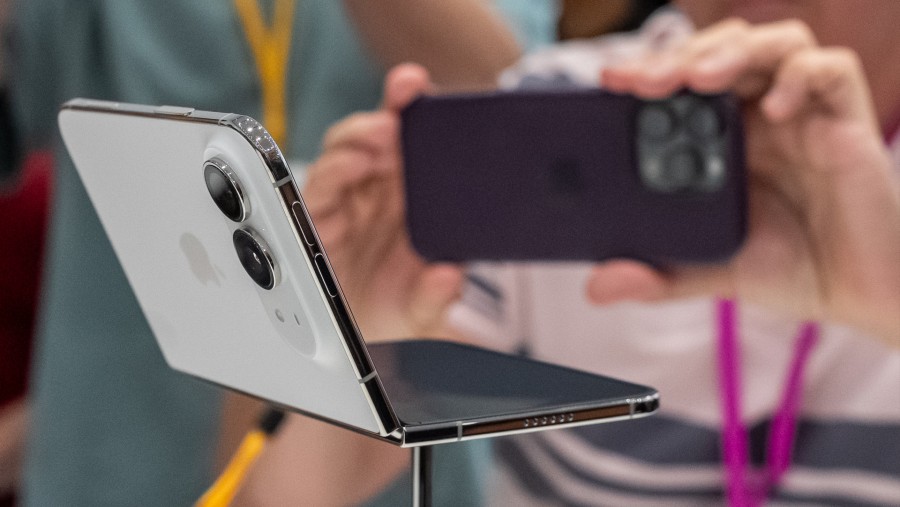
“Jalur produk Apple tampak menjanjikan, tetapi saya tidak berpikir generasi pertama produk baru tersebut akan berdampak signifikan terhadap pendapatan secara menyeluruh,” kata Lu Zhang, pendiri dan mitra pengelola Fusion Fund, yang memiliki saham Apple dalam portofolio pribadinya. “Masih harus dilihat apakah kita akan melihat jenis kasus penggunaan baru (iPhone Duo) yang akan berkontribusi pada siklus pembaruan yang luas.”
Walau demikian, Zhang tetap optimis terhadap saham tersebut. Apple dapat meningkatkan penawaran AI-nya, katanya, tetapi perusahaan ini akan terus diuntungkan karena menjadi gerbang bagi konsumen untuk mengakses teknologi yang sedang berkembang.
“Semua perusahaan AI saling bersaing, tetapi setiap kali mereka meluncurkan model baru, mereka membutuhkan Apple sebagai saluran distribusi utama, dan di bidang itulah Apple pada dasarnya tidak memiliki pesaing, bahkan jika tingkat adopsi Duo tidak tinggi sejak awal, selama Apple terus mengembangkan perangkat kerasnya, hal itu akan menjamin nilai pasar yang tinggi.”
(bbn)