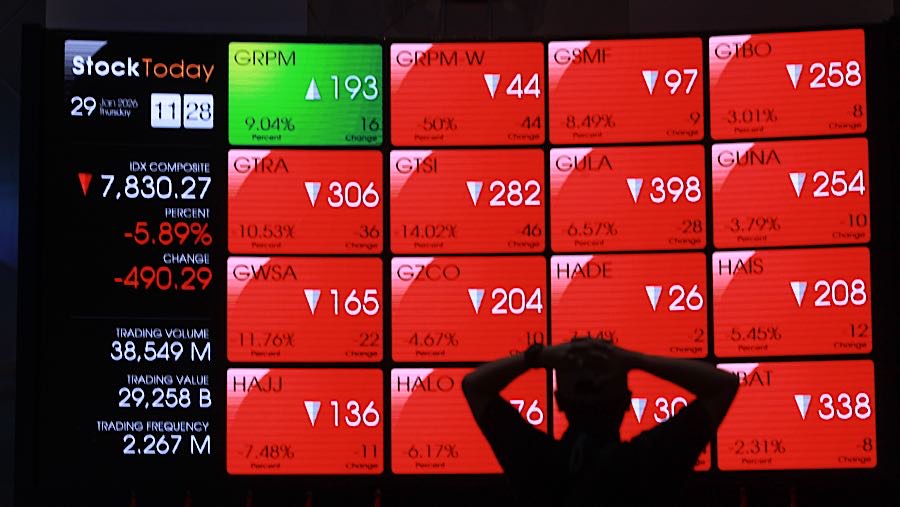
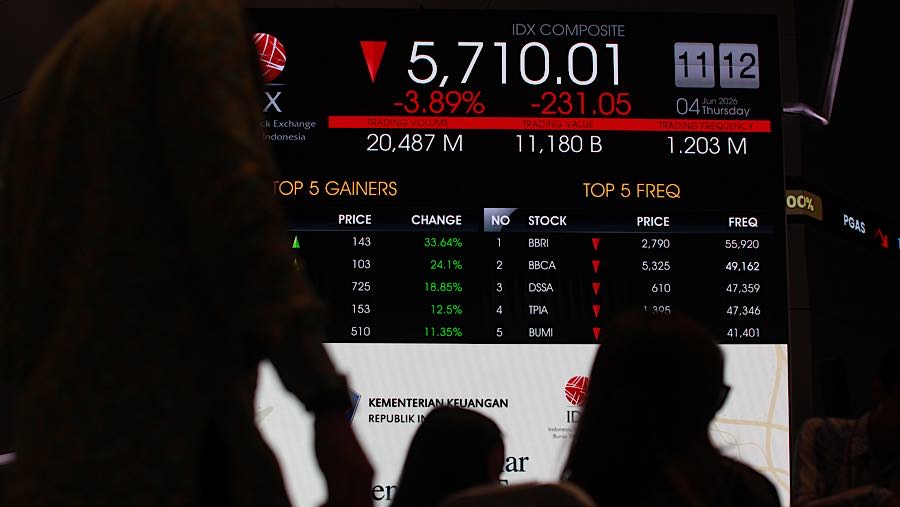
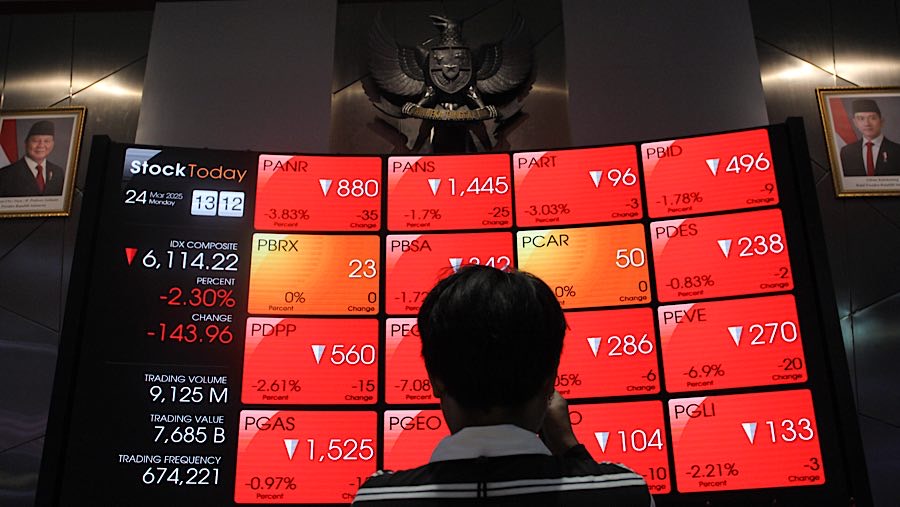
Rully Arya Wisnubroto, Chief Economist and Head of Research Mirae Asset Sekuritas Indonesia, mencontohkan saham PT Dian Swastatika Sentosa Tbk (DSSA), PT Barito Renewables Energy Tbk (BREN), dan PT Chandra Asri Pacific Tbk (TPIA). Ketiga saham ini memiliki bobot yang tinggi dalam pembentukan IHSG, dan sayangnya tergolong HSC.
“Ditambah PT Bayan Resources Tbk (BYAN), PT Barito Pacific Tbk (BRPT), PT Petrindo Jaya Kreasi Tbk (CUAN), dan PT Petrosea Tbk (PTRO), maka ketujuh saham tersebut berkontribusi sekitar sepertiga dari penurunan IHSG,” ungkapnya.
Pelaku pasar membaca gelagat sepertinya status pembekuan masih akan diberlakukan oleh MSCI dalam kajian edisi November mendatang.
“Pasar masih mengkhawatirkan potensi berlanjutnya kebijakan freeze terhadap Indonesia, yang dapat membatasi katalis pemulihan aliran dana asing. Kekhawatiran tersebut turut tercermin dari tren net outflow yang masih berlanjut yang tercatat sebesar Rp 3,9 triliun sepanjang Oktober,” papar Panin Sekuritas dalam catatannya.
“Kami memperkirakan MSCI akan memperpanjang pembekuan pada November, sembari menunggu bukti bahwa reformasi yang telah dilakukan benar-benar berjalan efektif,” mengutip riset Mirae Asset Sekuritas.
Akar Rumput
Sedangkan di level akar rumput atau rumah tangga, tekanan yang tidak kalah hebat juga kian menghimpit. Ini tergambar dalam laporan Survei Konsumen dari Bank Indonesia (BI).
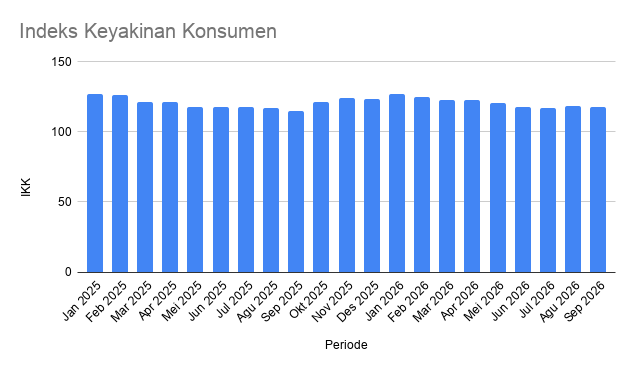
Secara umum, IKK memang masih di atas 100 yang mengindikasikan bahwa konsumen tetap optimistis. Namun lajunya agak melambat.
Pada Januari tahun ini, IKK masih berada di 127, tertinggi dalam setahun. Selepas itu, IKK cenderung turun dan tidak lagi berada di atas 120 sejak Juni.
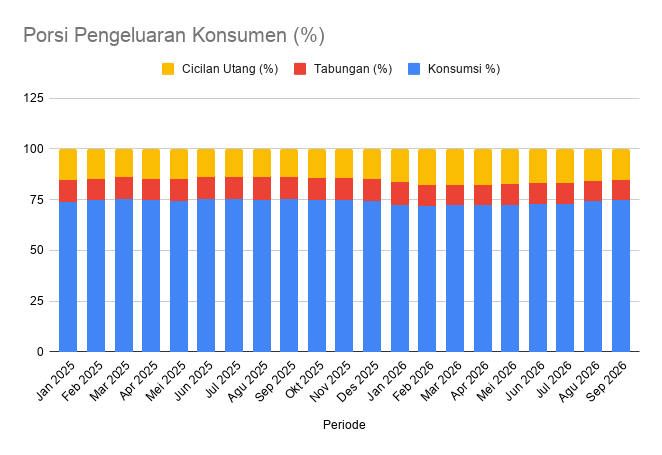
Kemudian dalam hal pengeluaran konsumen, terlihat bahwa porsi pendapatan yang dipakai untuk konsumsi menurun. Sepanjang Januari-September, rata-rata penghasilan yang dipakai untuk konsumsi adalah 72,81%. Lebih rendah ketimbang periode yang sama tahun lalu yakni 74,79%.
Sementara rerata porsi penghasilan yang ditabung pada 9 bulan pertama 2026 adalah 10,29%. Tahun lalu pada periode yang sama, rata-ratanya adalah 10,9%.
Namun yang mengkhawatirkan adalah rasio penghasilan untuk membayar cicilan utang mengalami kenaikan. Pada Januari-September tahun ini, rata-ratanya ada di 16,88% per bulan. Lebih tinggi ketimbang periode yang sama tahun lalu yaitu 14,3%.
Dari data ini bisa dibaca bahwa konsumsi memang tetap kuat. Rakyat masih bisa membelanjakan lebih dari 70% pendapatannya untuk kebutuhan sehari-hari.
Akan tetapi, pondasi yang menyokong konsumsi itu rasanya rapuh, ringkih, tidak solid. Sebab, ada tendensi konsumsi ditopang oleh tabungan, yang terlihat dari penurunan porsi penghasilan yang ditabung. Fenomena ini akrab disebut mantab, alias makan tabungan.
Lebih mencemaskan lagi, sepertinya konsumsi juga dibantu oleh utang yang tergambar dari kenaikan pembayaran cicilan. Jadi bukan lagi mantab, tetapi rakyat sudah matang alias makan utang.
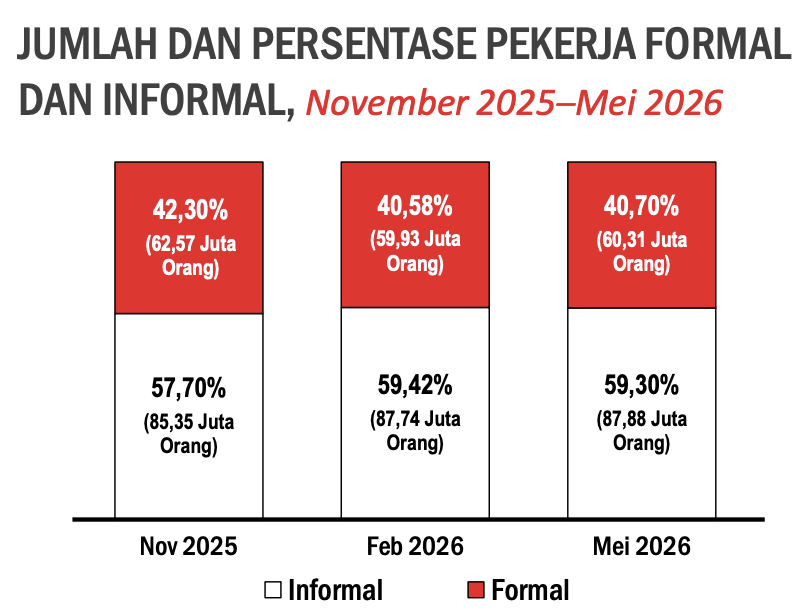
Kemudian ada juga fenomena peralihan tenaga kerja ke sektor informal. Badan Pusat Statistik (BPS) mencatat, porsi tenaga kerja informal kian besar. Kini hampir 60% tenaga kerja di Tanah Air mencari nafkah di sektor informal.
Pekerja paruh waktu yang pada November 2025 berjumlah 24,24% dari total penduduk bekerja, porsinya naik menjadi hampir 26% per Mei tahun ini.
Pasar tenaga kerja menjadi lebih yang keras/kaku. Makin sulit bagi rakyat untuk mendapatkan pekerjaan yang layak, sehingga pada akhirnya lapangan kerja yang tersedia didominasi oleh pekerjaan informal, kontrak jangka pendek, atau berupah rendah.
Silent Recession
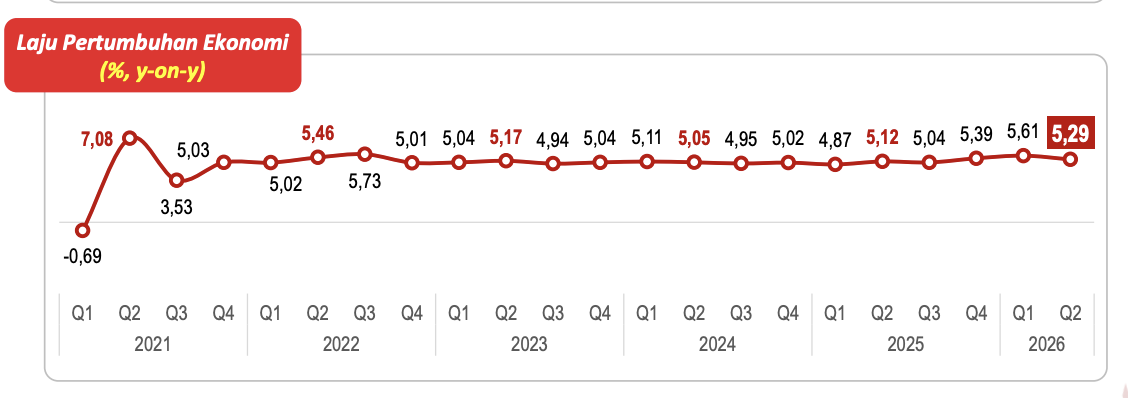
Berbagai data ekonomi makro menunjukkan ekonomi Indonesia memang solid. Pada kuartal II-2026, ekonomi Nusantara tumbuh 5,29%.
Tidak ada resesi, karena Produk Domestik Bruto (PDB) tidak mengalami kontraksi selama 2 kuartal beruntun. Ekonomi Indonesia terus tumbuh dengan laju di atas 5%.
Namun, gejolak di pasar modal dan akar rumput sepertinya menunjukkan bahwa Indonesia mengalami resesi yang diam-diam, atau silent recession. Dalam bahasa kekinian disebut vibecession.
Memang ekonomi masih tumbuh, tidak ada resesi. Namun di lapangan kenyataan berkata lain, vibe yang dirasakan sudah seperti resesi.
Resesi teknis biasanya didefinisikan sebagai kontraksi PDB selama 2 kuartal berturut-turut. Karena laju PDB tidak minus, pemerintah atau ekonom secara formal tidak menyatakan terjadinya resesi.
Namun silent recession atau vibecession berbeda. Dampaknya tidak memicu krisis mendadak seperti kebangkrutan massal, melainkan erosi kemampuan finansial rumah tangga secara bertahap dalam jangka panjang.
(red)