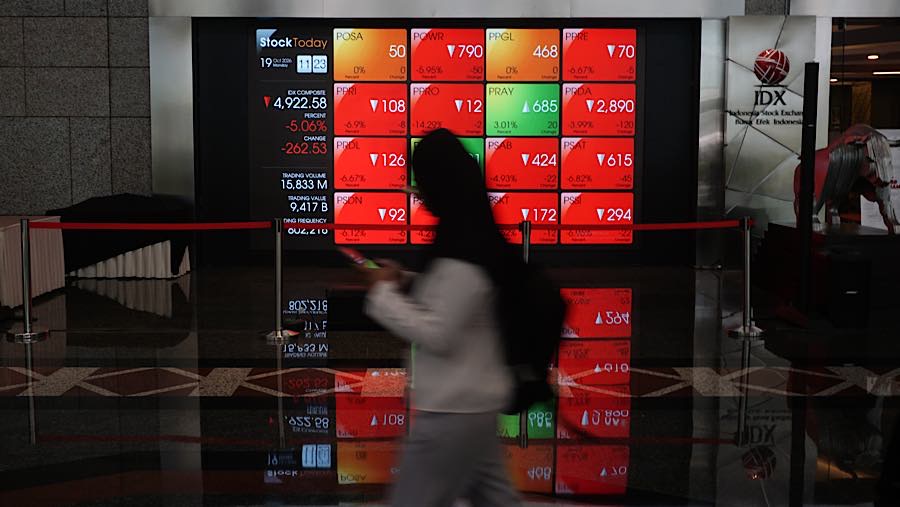
“Jika pelemahan ini tidak diredam oleh intervensi yang terukur atau perubahan sentimen global, ruang depresiasi lanjutan secara psikologis dan teknikal mengarah ke kisaran Rp18.300 hingga Rp18.500 per US$ menjelang akhir tahun,” kata Rahma.
Kendati demikian, risiko depresiasi yang terlalu dalam biasanya akan segera direspons oleh Bank Indonesia (BI) melalui bauran kebijakan (policy mix) yang agresif untuk mencegah pelemahan meluas menjadi krisis kepercayaan domestik.
Jika merujuk pada kondisi fundamental ekonomi Indonesia saat ini dengan pertumbuhan PDB di kisaran 5%, inflasi domestik yang relatif terjaga, namun dibayangi oleh defisit transaksi berjalan, tingginya tingkat imbal hasil UST 10-tahun di AS, serta faktor sentimen psikologis pasar, maka Rahma memperkirakan beberapa titik acuan keseimbangan.
“Titik keseimbangan wajar (fair value) Rupiah terhadap Dolar AS secara fundamental sebenarnya berada di kisaran Rp15.800 hingga Rp16.300 per US$. Angka ini mencerminkan paritas daya beli (purchasing power parity) serta perbedaan inflasi antara Indonesia dan Amerika Serikat,” kata Rahma.
Sementara, bila dikaji dari keseimbangan transisional/saat ini (fase tekanan pasar) yaitu ketika pasar sedang mengalami tekanan eksternal yang tinggi seperti penguatan DXY dan volatilitas global di akhir 2026, titik keseimbangan psikologis dan teknikal bergeser lebih lemah ke kisaran Rp17.500 hingga Rp17.800 per US$.
Pada zona ini, pelaku pasar dan korporasi biasanya mulai merasa lebih nyaman untuk melakukan transaksi perdagangan internasional tanpa kepanikan berlebih.
“Level saat ini yang menyentuh kisaran Rp18.200 - Rp18.500/USD dikategorikan sebagai area overshooting di mana pelemahan Rupiah sudah melampaui batas fundamental wajarnya akibat sentimen psikologis, spekulasi, dan risiko persepsi investor (risk premium),” katanya.
Menurut Rahma, jika intervensi bauran kebijakan (policy mix) efektif dan ketidakpastian mereda, Rupiah memiliki ruang untuk berangsur-angsur menguat kembali menuju kisaran keseimbangan transisional di bawah Rp18.000, meskipun untuk kembali ke bawah Rp16.500 memerlukan pembalikan arah kebijakan moneter global yang signifikan dari The Fed.
Pekerjaan Rumah Otoritas Fiskal dan Moneter
Rahma juga menggarisbawahi sejumlah langkah strategis yang seharusnya diambil oleh BI sebagai otoritas moneter yakni dengan optimalisasi suku bunga dan instrumen pro-market yakni Sekuritas Rupiah Bank Indonesia (SRBI), Sekuritas Valas Bank Indonesia (SVBI), dan Sukuk Valas Bank Indonesia (SUVBI).
Selain itu, BI juga diharapkan dapat menjaga daya tarik aset keuangan domestik agar selisih suku bunga (interest rate differential) tetap kompetitif guna menahan arus modal keluar (capital outflow).
BI juga semestinya memaksimalkan lelang instrumen pro-market berimbal hasil menarik seperti SRBI, untuk menyerap likuiditas berlebih di pasar valas dan memperdalam pasar keuangan domestik.
Selain ketiga hal tersebut, Rahma mengatakan bahwa BI harus memastikan kepatuhan eksportir terhadap ketentuan penempatan DHE di dalam negeri berjalan efektif.
“BI perlu mempererat sinergi dengan perbankan devisa untuk memberikan insentif suku bunga kompetitif bagi eksportir yang memarkir devisanya lebih lama di instrumen domestik,” kata Rahma.
Tak cuma BI saja sebagai otoritas fiskal, pemerintah sebagai otoritas moneter menurut Rahma juga memiliki peran penting untuk menahan laju pelemahan rupiah lebih lanjut.
Menurut Rahma, pemerintah sebagai otoritas fiskal perlu menjaga disiplin fiskal serta memperkuat komunikasi dengan pasar agar tetap kredibel.
Pemerintah juga semestinya memberikan sinyal kuat kepada pasar bahwa defisit anggaran tetap dijaga dalam batas aman dan berkelanjutan. Kepastian fiskal sangat krusial untuk menekan premi risiko (risk premium) Indonesia di mata investor asing.
Selain itu, pemerintah harus memastikan implementasi kebijakan devisa hasil komoditas (seperti CPO, batu bara, dan mineral) berjalan transparan dan terintegrasi melalui ekosistem data yang kuat, sehingga pasokan valas di pasar domestik benar-benar mencerminkan neraca perdagangan yang surplus.
Pemerintah juga harus memastikan stabilitas politik dan penegakan hukum tetap kondusif. Ketidakpastian politik sering kali menjadi pemicu utama home bias dan kepanikan investor domestik yang memperparah tekanan pada rupiah.
Terakhir, pemerintah juga diharapkan dapat mendorong substitusi impor melalui penguatan industri dalam negeri (khususnya bahan baku industri dan energi) guna mengurangi ketergantungan permintaan valas secara struktural dalam jangka menengah.
Peluang Kenaikan Suku Bunga BI Menguat
Sementara itu, Rahma juga mengatakan jika pelemahan yang terus terjadi pada mata uang garuda, peluang kenaikan suku bunga menjadi lebih besar. Ia bahkan memperkirakan bahwa peluang kenaikan BI rate bisa mencapai 40%.
Hal ini karena tekanan nilai tukar yang telah menembus level psikologis baru, serta risiko kenaikan suku bunga global oleh The Fed, dapat menjadi pertimbangan BI untuk menaikkan BI Rate sebesar 25 bps menjadi 6,00%. Langkah tersebut dinilai dapat memperkuat daya tarik aset berdenominasi rupiah sekaligus menjaga selisih suku bunga (interest rate differential).
Meski begitu, menurut Rahma, BI memiliki sejumlah pertimbangan untuk mempertahankan suku bunga, dengan probabilitas sekitar 60%. Di sisi lain, BI masih memiliki ruang penyangga berupa suku bunga riil (real interest rate) Indonesia yang tergolong salah satu tertinggi di Asia Tenggara. Kondisi ini didukung oleh inflasi domestik yang relatif terjaga di kisaran 3,23%.
Selain itu, BI telah melakukan pengetatan moneter cukup agresif dengan total kenaikan suku bunga sebesar 100 bps pada Mei–Juni lalu.
“Oleh karena itu, jika langsung menaikkan BI-Rate secara frontal yang berisiko menekan sektor riil dan pasar saham (IHSG),” kata Rahma.
BI diproyeksikan cenderung mengoptimalkan instrumen stabilisasi nilai tukar lainnya terlebih dahulu seperti intervensi di pasar valas, optimalisasi instrumen pro-market (SRBI/SVBI/SUVBI), serta insentif hedging kecuali jika tekanan spekulatif terhadap rupiah melonjak secara ekstrem di luar kendali.
(ell)