Perlambatan kegiatan usaha secara agregat ini terjadi secara beragam antarsektor. Misalnya, industri pengolahan justru mencatat peningkatan SBT dari 1,34% menjadi 1,53%, sedangkan konstruksi naik dari 0,81% jadi 0,92%. Sementara, SBT perdagangan dan reparasi meningkat tipis dari 1,04% jadi 1,08%.
Penguatan SBT yang terjadi di industri pengolahan jadi salah satu sinyal positif karena sektor ini berkaitan dengan rantai pasok, pengadaan bahan baku, transportasi, dan aktivitas ekonomi pendukung lainnya yang ditandai dengan adanya kenaikan PMI-BI.
Di samping itu, tingkat utilisasi kapasitas produksi industri pengolahan juga naik dari 70,11% jadi 70,8%. Kenaikan pada SBT, PMI-BI, dan utilisasi kapasitas menandakan bahwa kegiatan manufaktur masih mendapat dorongan.
Namun, penguatan itu belum sepenuhnya mengindikasikan bahwa ekonomi masuk ke fase akselerasi yang merata. SBT kegiatan usaha secara agregat tetap turun, sementara sejumlah sektor jasa justru kehilangan momentumnya.
Seperti, SBT transportasi dan pergudangan merosot dari 0,72% jadi 0,4%, informasi dan komunikasi turun dari 0,82% jadi 0,57%, sedangkan akomodasi dan makanan-minum turut melemah dari 0,5% jadi 0,37%.
Sektor pertanian, kehutanan, dan perikanan juga mengalami penurunan tajam. SBT sektor ini merosot dari 1,74% jadi 0,39%. BI menyebut, kondisi ini terjadi lantaran ada faktor musiman, termasuk panen sejumlah komoditas perkebunan dan kondisi sektor perikanan.
BI meramal, pada kuartal IV-2026, kegiatan usaha pertanian diperkirakan mencatat SBT negatif sebesar 0,58%, antara lain karena masuk musim tanam dan kondisi cuaca yang kurang mendukung.
Kesehatan Perusahaan & Kondisi Harga Jual
Kendati melambat di sejumlah sektor, data SKDU justru mencatat kondisi keuangan perisahaan yang relatif lebih baik. SBT likuiditas terlihat naik dari 15,03% jadi 15,56%, sedangkan SBT rentabilitas naik dari 11,87% jadi 13,11%. Perbaikan rentabilitas yang lebih tinggi daripada likuiditas ini menandakan bahwa penilaian pelaku usaha terhadap kemampuan mereka menghasilkan lama tergolong kuat.
Dari sisi investasi, SBT juga turut meningkat dari 5,46% jadi 6,23%. Investasi di sektor informasi dan komunikasi, konstruksi, juga listrik dan gas jadi penopang pertumbuhan SBT investasi. Namun, BI memperkirakan pada kuartal IV-2026 SBT investasi turun jadi 5,64%. Proyeksi investasi di kuartal IV memang masih positif, tapi menunjukkan kecenderungan peningkatan investasi tidak sekuat kuartal-kuartal sebelumnya.
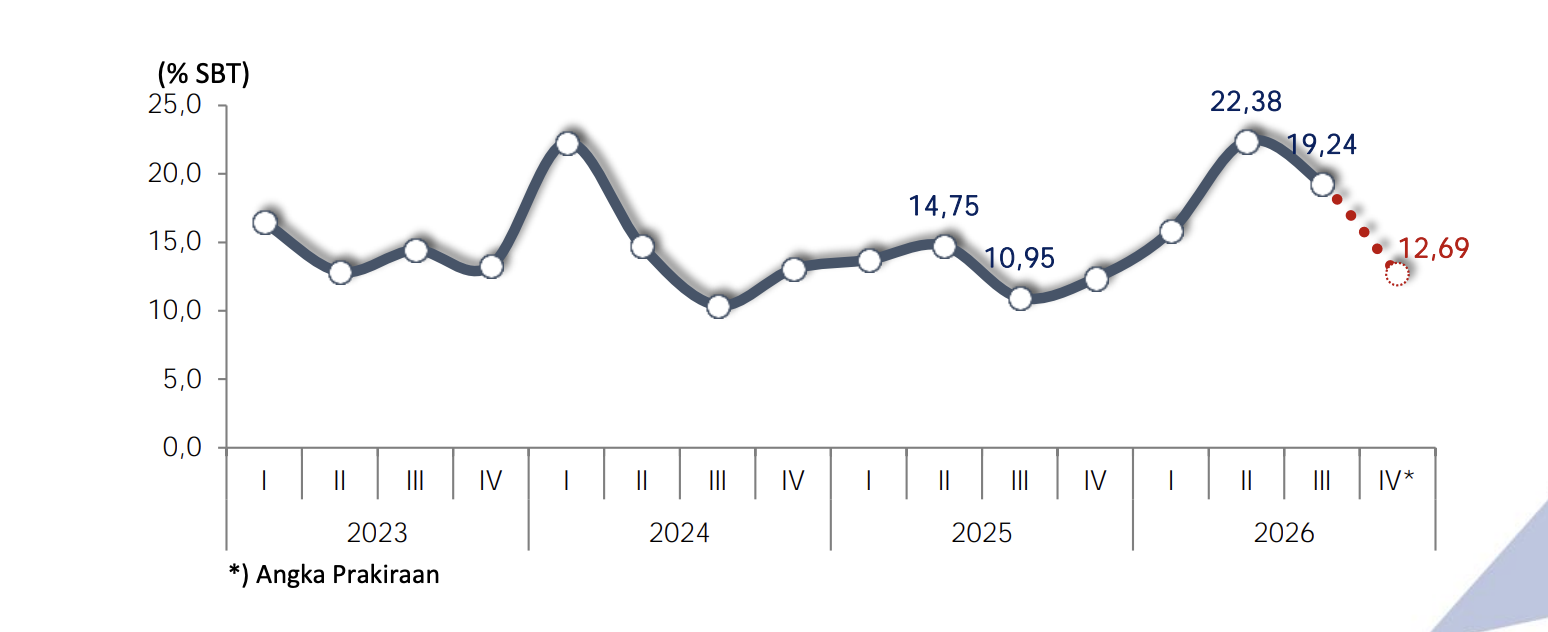
Di sisi lain, SBT harga jual terlihat turun dari 22,38% di kuartal II-2026 jadi 19,24% di kuartal III-2026. Untuk kuartal IV, indikator ini diperkirakan kembali turun jadi 12,69%.
Namun perlu dicatat, bahwa penurunan yang terjadi pada SBT harga jual tidak berbanding lurus dengan penurunan harga barang secara umum. Sebab, indeks harga konsumen alias inflasi (IHK) juga dipengaruhi oelh pergerakan harga pangan, energi, biaya distribusi, nilai tukar rupiah, dan kebijakan harga yang diatur pemerintah.
Lapangan Kerja
Di tengah kabar meningkatnya SBT likuiditas, SBT penggunaan tenaga kerja justru tercatat turun dari 0,14% di kuartal II jadi hanya 0,07% di kuartal III. Agaknya responden survei SKDU belum ada kecenderungan menambah tenaga kerja. Padahal dari sisi manufaktur justru tengah membaik.
SBT penggunaan tenaga kerja industri pengolahan masih negatif, meski membaik dari -0,54% jadi -0,34%. Di sektor perdagangan bahkan lebih kontras. SBT kegiatan usaha perdagangan naik tipis dari 1,04% jadi 1,08%, tapi SBT penggunaan tenaga kerjanya justru berbalik dari 0,27% jadi -0,22%.
Adanya penurunan dalam angka penyerapan tenaga kerja ini mencerminkan pelaku usaha masih mengoptimalkan kapasitas yang sudah tersedia. Bisa jadi, perusahaan meningkatkan efisiensi operasional, atau justru memenuhi permintaan tanpa menambah banyak pekerja.
Lemahnya transmisi aktivitas usaha ke pasar tenaga kerja jadi masalah ekonomi yang perlu digarisbawahi. Perusahaan terlihat masih bisa meningkatkan produksi atau mendulang kenaikan profit, tanpa menghasilkan penyerapan tenaga kerja. Hal ini dapat membuat peluang bagi pencari kerja baru jadi lebih terbatas.
Selain itu, masalah pengetatan lapangan kerja ini juga bisa berdampak pada dorongan daya beli yang kian lesu. Sebab, konsumsi yang berkelanjutan tetap butuh asupan pendapatan yang stabil, baik lewat pekerjaan ataupun peningkatan upah.
Jika aktivitas usaha membaik, tapi kesempatan kerja dan pendapatan tidak mengalami penguatan, dorongan terhadap permintaan domestik pun berpontesi jadi lebih terbatas.
Namun, BI memperkirakan penurunan ini tak berlangsung lama. Pada kuartal IV-2026 penggunaan tenaga kerja diperkirakan meningkat dengan SBT jadi sebesar 0,97%.
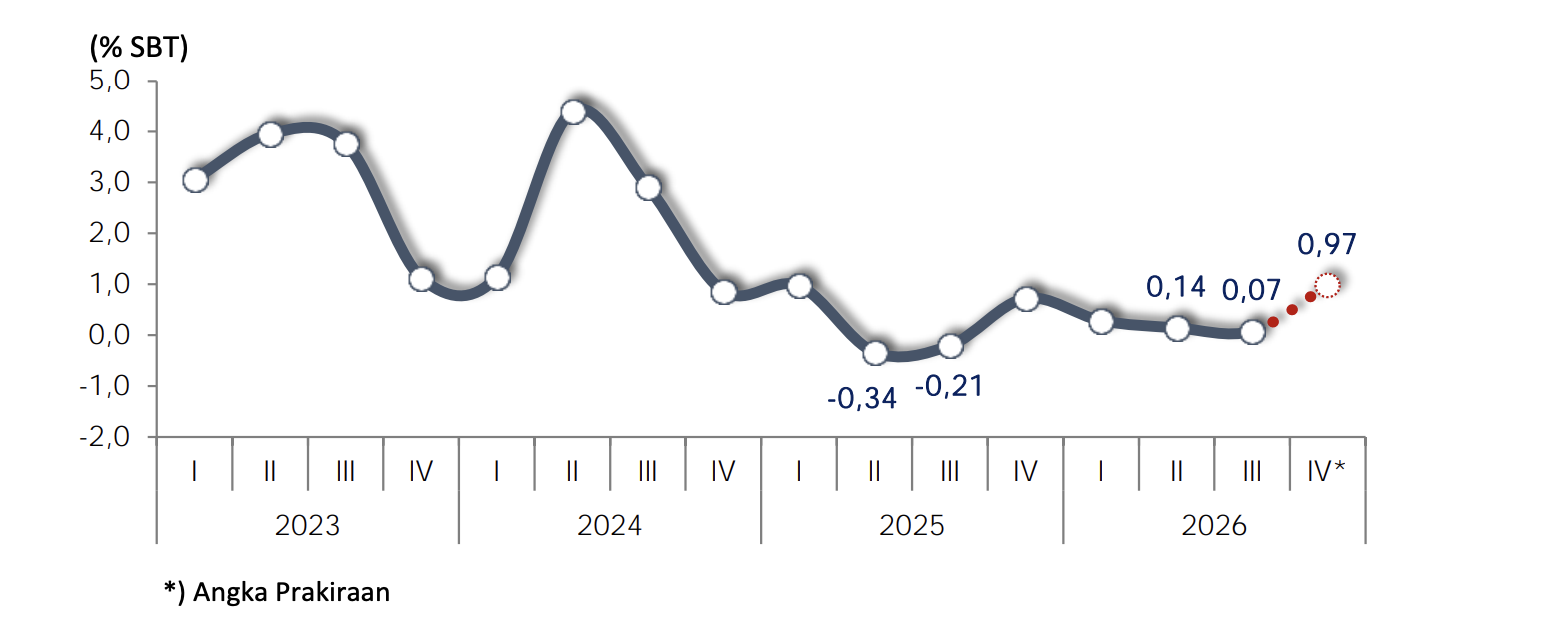
"Peningkatan penyerapan tenaga kerja diprakirakan bersumber dari lapangan usaha (LU) Perdagangan Besar dan Eceran, dan Reparasi mobil dan Motor (0,16%, serta Transportasi dan Pergudangan (0,17%), sejalan dengan faktor musiman HBKN Natal dan libur akhir tahun, serta lapangan usaha Jasa Keuangan (0,49%) sejalan dengan penambahan kantor cabang untuk peningkatan layanan," sebut laporan BI.
Daya Beli Terganjal Upah
Data dari dunia usaha ini juga menyiratkan adanya penurunan kualitas pemulihan ekonomi. Sebab, di tengah kenaikan SBT di beberapa sektor, SBT perkembangan upah justru semakin turun dari 39,2% semester I-2026 jadi 9,24% di semester II-2026.
Responden dari kalangan tenaga kerja sepertinya ingin menyampaikan bahwa adanya perlambatan dari sisi kenaikan upah. Selain itu, kondisi pengupahan juga belum sepenuhnya merata antar tingkat jabatan. \
Seperti, upah rata-rata pekerja di bawah mandor atau supervisor turun dari sekitar Rp3,9 juta jadi Rp3,86 juta per bulan. Sebaliknya, rata-rata upah kelompok mandor atau supervisor malah naik dari Rp5,89 juta jadi Rp5,96 juta.
Kelompok di bawah mandor turun 1,09%, tetapi kelompok mandor naik 1,1% jadi tanda bahwa distribusi pendapatan belum terlihat merata.
Dunia usaha sepertinya sedang mengirim alarm, bahwa penciptaan lapangan kerja belum sepenuhnya kuat, pemulihan daya beli berisiko berjalan lebih lambat daripada perbaikan aktivitas perusahaan.
Dalam situasi seperti ini, patutlah pelaku pasar berekspektasi bahwa konsumsi masyarakat mungkin memang masih bisa terus berjalan, tetapi belum tentu ditopang momentum kuat yang bisa mendorong akselertasi pertumbuhan secara luas.
(dsp/aji)